想要質押的好處又怕斷頭?用Excel記帳模擬「假想金」零風險質押心法
想做股票質押或「買借死」策略的人,邏輯通常是:股票一張不賣,借出現金過生活,讓原本的股票繼續在股市裡滾複利,總資產分母不縮水;但缺點是萬一遇到市場大跌,或券商調高利率、不給續借,就有斷頭或被迫賣股還錢的風險。
如果想要質押的好處、又極度討厭質押的風險,社群成員 PonPon 提出的「假想金」是一套值得參考的替代做法——完全不向券商借錢,純粹用Excel帳本模擬出跟質押類似的效果。
假想金的運作機制(以1,000萬總資產為例)
基礎配置:總資產1,000萬,實際配置為500萬買進二倍槓桿ETF(提供約1,000萬的股票曝險),另外500萬保留為真現金放在身邊,不投入市場。
花費時的假想金記帳法:假設第一年生活花費掉了50萬。真實世界裡,身邊的實體現金剩下450萬,槓桿部位依然是500萬不動。關鍵的一步在於:計算自己的總資產分母時,把流出花掉的50萬記為「假想金」——帳面總分母=實體現金450萬+假想金50萬=500萬。因為帳簿裡分母依然是500萬,槓桿部位不需要因為花了生活費而賣出或縮減,股市裡的曝險完全不受影響。
時間價值的複利回補:為了還原這筆花掉的假想金,若留在真實世界原本該有的時間價值,可以在試算表裡讓這筆假想金依照活存利率做日複利成長,記錄它的等效價值,讓帳面計算更貼近現實。
優缺點
優點:
- 零斷頭風險:完全沒有向券商借錢,不會被追繳或催債。
- 心理坦然:不必擔心券商突然升息或到期不給續借。
- 維護曝險:生活花費不會影響股市裡的總投入額與複利軌道。
缺點與限制:
- 本金要求較高:身邊必須本來就有足夠的實體現金儲備,才有本錢做這套記帳。
- 純屬個人心理與帳務管理工具:這是一種自製的Excel記帳心法,並非真實金融商品,也不具備任何法律或制度上的保障。
後續發展:PonPon 的三條 Beta 線(2026-10 補記)
2026 年 10 月,PonPon 在社群分享了他最近的曝險計算方式,把假想金的概念再往前推一步:除了手上的現金,也把「需要時還能動用的資金」一起算進分母,用三條 Beta 線看自己的曝險。以下公式依他分享的圖表整理,經本人同意刊出。
先定義幾個部位:
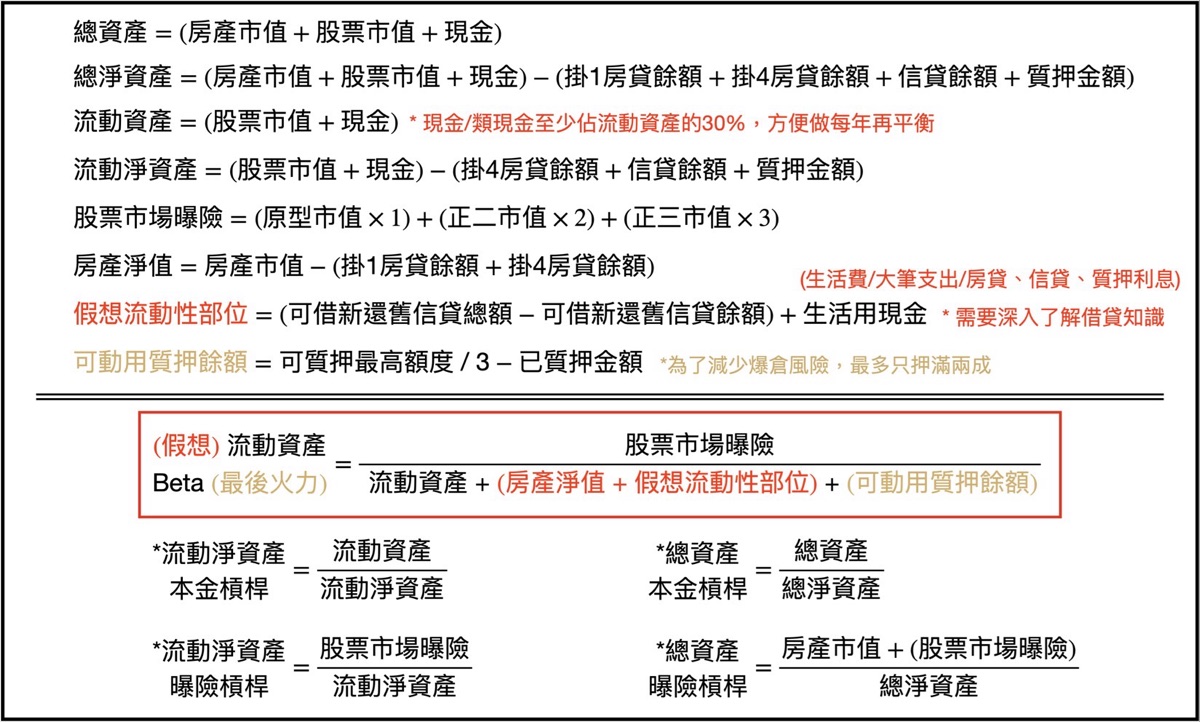
- 總資產=房產市值+股票市值+現金
- 總淨資產=總資產-(掛1房貸餘額+掛4房貸餘額+信貸餘額+質押金額)
- 流動資產=股票市值+現金(現金/類現金至少佔流動資產的30%,方便每年再平衡)
- 流動淨資產=流動資產-(掛4房貸餘額+信貸餘額+質押金額)
- 股票市場曝險=原型市值×1+正二市值×2+正三市值×3
- 房產淨值=房產市值-(掛1房貸餘額+掛4房貸餘額)
- 假想流動性部位=(可借新還舊的信貸總額-可借新還舊的信貸餘額)+生活用現金,用來支應生活費、大筆支出,以及房貸、信貸、質押利息;這一項需要對借貸有深入了解
- 可動用質押餘額=可質押最高額度÷3-已質押金額;為了減少爆倉風險,最多只押滿兩成
三條 Beta 線(分子都是股票市場曝險,差別在分母算進哪些資金):
- 流動資產 Beta=股票市場曝險÷流動資產
- 假想流動資產 Beta=股票市場曝險÷(流動資產+房產淨值+假想流動性部位)
- 假想流動資產 Beta(最後火力)=股票市場曝險÷(流動資產+房產淨值+假想流動性部位+可動用質押餘額)
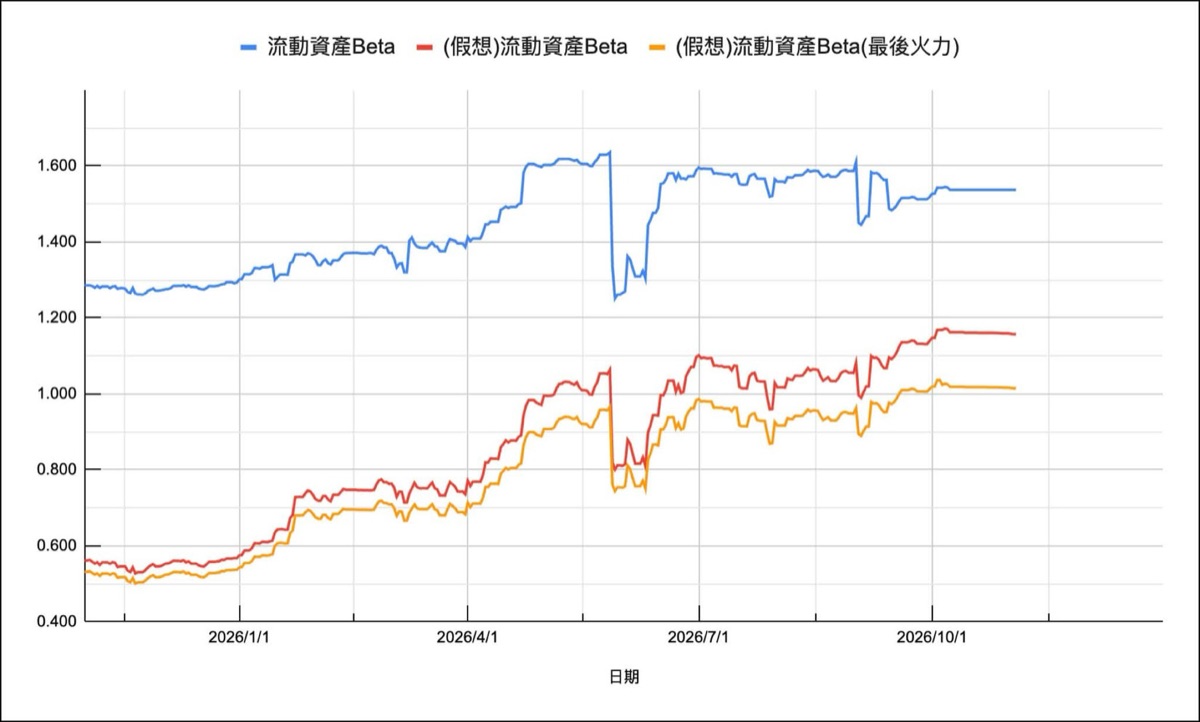
也就是把可質押最高額度的三分之一(扣掉已質押金額)也拉進來看。PonPon 提到他目前處於半退休狀態,以第二條「假想流動資產 Beta」約 1.1 為主要參考。
輔助的槓桿指標:
- 流動淨資產本金槓桿=流動資產÷流動淨資產;曝險槓桿=股票市場曝險÷流動淨資產
- 總資產本金槓桿=總資產÷總淨資產;曝險槓桿=(房產市值+股票市場曝險)÷總淨資產
跟最早的假想金記帳相比,這套算法把房產淨值、可借新還舊的信貸額度、質押空間都視為「需要時能動用的火力」。好處是曝險看得更完整,但分母裡的信貸額度與質押空間都不是手上的現金,銀行收緊授信或市場大跌時可能動用不了,看「最後火力」那條線時要把這點算進去。
小結
假想金本質上是用真現金加上個人帳本數學,來模擬股票質押效果的自我管理工具。它換不到質押真正的資金效率(借出來的現金本身可以再投資),但換到的是完全不用承擔追繳與斷頭風險——對於想維持長期曝險、又不想承擔槓桿風險的人,是一個值得參考的折衷方案。
本文為個人學習與經驗整理,僅供教育與交流,不構成任何投資、稅務或法律建議;投資一定有風險,請依個人狀況獨立判斷。
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。