資產配置入門:股債比、再平衡、三基金組合與核心衛星

關於資產配置,經常有朋友問起。這篇根據我看過的一些影片和書籍,結合自己的理解,把幾篇 2024 年寫下的筆記整理成一篇:先談為什麼要股債搭配、比例怎麼定、怎麼再平衡,再談核心衛星策略,最後是我自己的轉變和一段實際幫朋友配置的對話。
本文是 2024 年的學習筆記整理,文中的比例與標的只是舉例,不是推薦;內容是投資教育,不是投資建議,請依自己的狀況判斷。
為什麼要股債搭配
資產配置的核心在於股債比的搭配。如果只配置股票,當市場下跌時,損失會非常痛苦。2024 年寫下這段時,我個人的配置是 80% 股票和 20% 債券。
股債之間的相關性通常不高,不一定每次都反向,例如 2022 年通膨時就曾股債同跌;但大多數情況下,股債搭配能夠減少整體波動,使投資組合更穩定。
股債比怎麼定:年齡公式與三基金組合
常見的平衡配置是股債 6:4。伯格頭(Bogleheads)常見的三基金組合就是這個比例:
- VTI(美國整體股市):36%
- VXUS(非美全球股市):24%
- BND(美國整體投資級債券):40%
另一個常被引用的做法是依年齡調整股債比。柏格建議持有股票類型資產的比例為「100-年齡」,持有債券型資產的比例等於年齡,例如 30 歲的投資人配置 70% 股票型 ETF 和 30% 債券型 ETF。隨著人類平均壽命越來越長,也有人把股票比例再加 10%,也就是「110-年齡」:30 歲的投資人可以配置 80% 的股票型 ETF(如 VTI 和 VXUS)和 20% 的債券型 ETF(如 BND)。
這種配置方式在追求長期成長的同時兼顧風險管理,但無法保證報酬。
再平衡:兩杯水的比喻
想像你的資金像是兩杯水:當 80% 的股票上漲到 90% 時,債券的比例就會下降到 10%。這時候,你可以賣出 10% 的股票,買入 10% 的債券,回到原本的比例。再平衡的頻率通常是一年一次。
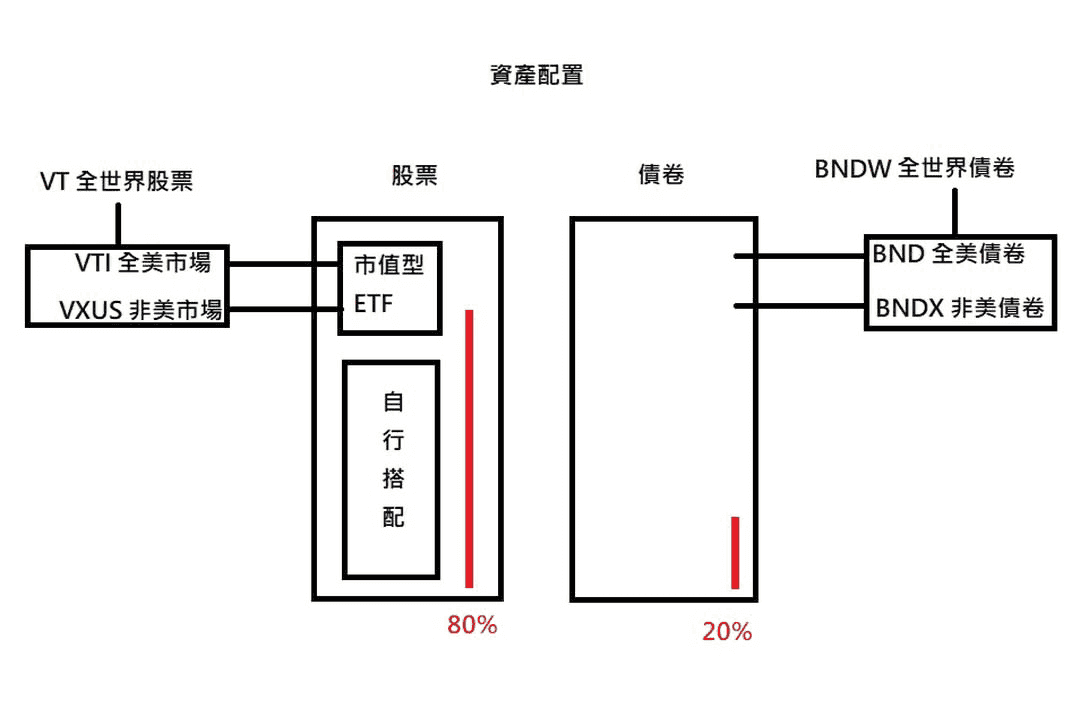
這其實是一種系統性的低買高賣:漲多的賣一點、跌多的補一點,不需要預測市場。
現金預備金留多少
我不會保留太多現金,只持有半年內會用到的現金。我當時的想法是:長期來看股市上漲的時間多於下跌,現金放著會被通膨侵蝕,而熊市通常不會持續太久。因此只需要足夠的現金應付緊急情況,其餘資金投入市場,讓複利發揮作用。
投資全世界
投資全世界的市場可以減少單一市場的風險。債券可以選擇 BND 或 BNDW。如果採用 60% 股票和 40% 債券的配置,假設年化報酬率約 7%,一百萬台幣十年後大約會變成 196 萬台幣;如果每年持續存入部分收入,長期下來的資金增長會更加顯著。這是用假設報酬率算出的試算,不是保證。
退休資產配置的六個步驟
規劃退休用的資產配置,可以照這個順序想:
- 確認年齡:年齡會影響你的投資風險承受能力和投資期限。
- 確認預計何年退休:設定退休目標年份,決定投資的時間框架。
- 運用指數化投資:規劃時可以參考長期歷史報酬(例如年化約 7%)做假設,但這不是保證,實際報酬每年波動很大;同時考慮通膨率約 2–4%。
- 設定提領率:確定退休後每年的消費水平,設置合理的提領率。
- 評估目前的資產:檢查現有的資產,確定現在的財務狀況。
- 確定每月可投資的金額:根據收入和支出,決定每月可以投入的金額。
核心衛星策略:被動為主、主動為輔
看又上老師的影片時,他提到一個叫做「衛星配置」的策略。查過資料後,才了解這種配置方式的內容。
核心衛星投資策略把投資組合分為核心資產和衛星資產:核心資產占比較高,衛星資產占比較低,結合了被動和主動投資的優點。
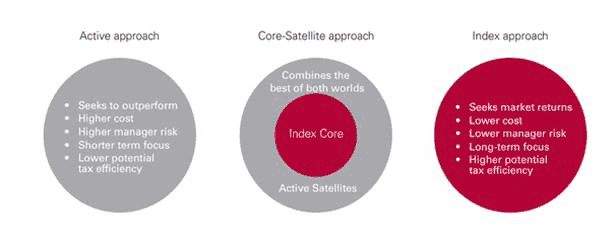
- 核心資產:波動較小、風險較低,主要目的是穩定的回報,例如追蹤大盤指數的 ETF 和債券 ETF,是投資組合的基礎。
- 衛星資產:波動較大、風險較高,偏向主動選股,目的是創造超額報酬,包括風險較高的個股或主動型基金,用來增強投資組合的潛在回報。
它的優點是相對於完全主動投資,成本和風險較低,又保留超越市場平均的可能,配置也有彈性;缺點是主動選股需要時間和精力,結果未必能超越指數,風險也比完全被動投資高,不適合投資新手。
每個人的比例應根據自身情況調整,但核心資產通常占一半以上。又上老師的參考做法是:依個人風險承受能力,衛星資產比例通常在 20% 之內、其餘 80% 為核心配置;經過兩三年能穩定取得超額報酬,再考慮加重。
我為什麼從主動選股轉向指數化投資
這套配置觀念,是我在主動投資落敗後才找到的。回頭試算從出社會到當時大約 10 年投入的金錢,主動選股的總績效大約是負 55%。這個教訓讓我轉為被動指數投資,把資金分配到全球不同的市值型 ETF,例如 0050、006208、VTI、VXUS 或 VT,也放了一些因子投資 ETF 和加密資產 ETF。
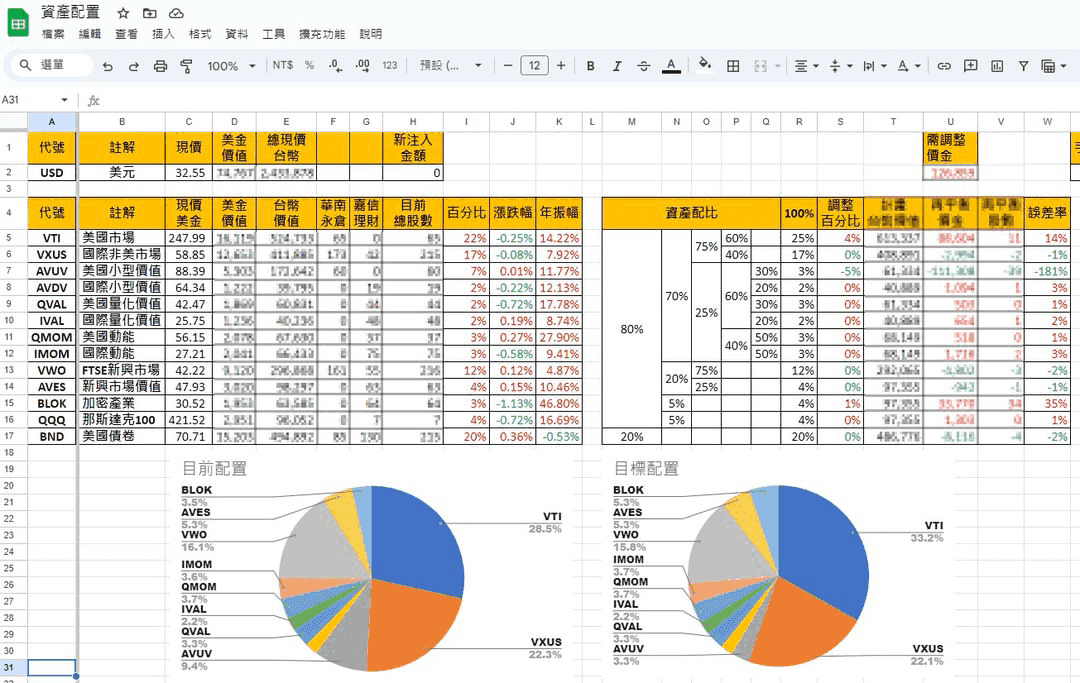
為了掌握資金配置,我用試算表和 Google 的股票資料同步,確保投資組合保持平衡,並定期做年度再平衡。
如果想驗證自己是不是少年股神、確認選股策略是否有效,建議把用來選股的資金先控制在總資產的 20% 以內,用 1 到 3 年觀察自己選股的超額報酬(alpha),這也正好是核心衛星策略的做法。
一段實際的對話:幫朋友配置 VT+BNDW
有一次朋友看到我推薦 VTI,想直接跟進。下面是那次對話的整理:
為什麼買 VT:分散風險
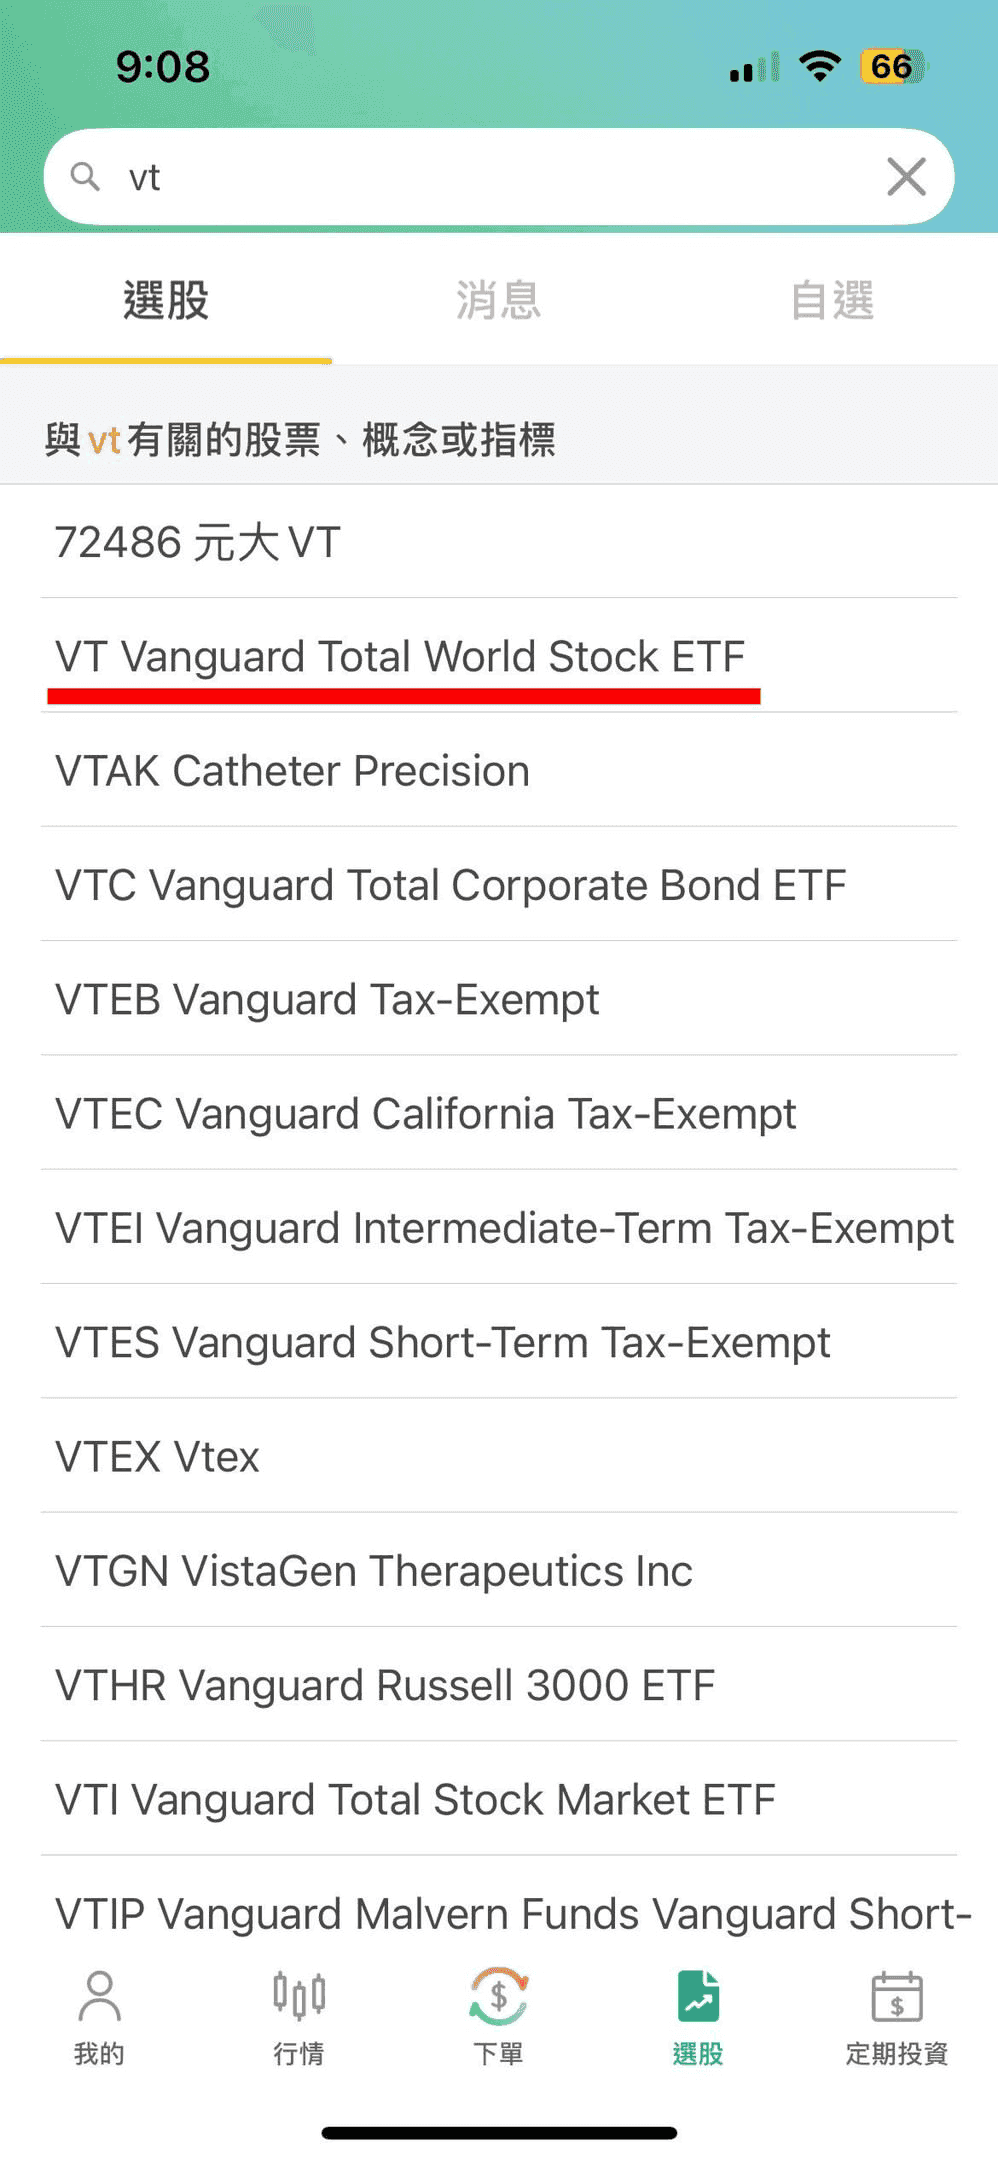
朋友:哪一個才是你說的 VTI?
我:第一個,第二個是短期債券 ETF。怎麼突然想買了?
朋友:你不是很推薦 VTI 嗎?所以我跟進。這是一股的價格嗎?一股要 8000 台幣耶,最少要買一股嗎?
我:對,最少一股。一定要看長遠,也一定要理解為什麼要買,不然跌的時候你會想賣掉。你買 VT 好了,VT 更分散風險,每季發股利。它是先鋒(Vanguard)的全世界股票 ETF,包含全世界約 9500 檔股票,按市值權重配置,一股 3000 多台幣。記住,它不是飆股,只能穩穩地拿到市場平均報酬。
朋友:這正是我追求的穩健獲利概念。
為什麼加 BNDW:股債搭配再平衡
我:要股債搭配,每年再平衡。有人說股票的比例是 110 減年齡;如果和我一樣 35 歲,就是股票 75%、債券 25%。例如有一百萬台幣,75 萬買 VT,25 萬買 BNDW,BNDW 是全世界債券 ETF。一年後如果股票上漲、比例變成 80:20,就賣掉部分股票、買回債券,保持原本的比例。
朋友:現在沒有那麼多錢。
生活無虞、存夠錢再開始
我:錢多少不重要,重點是你是否願意慢慢存錢並執行這個策略。買美股的複委託每次都有交易手續費,當時大約 600 到 1200 台幣,所以至少存到十萬台幣再起步比較划算。我當時的建議是全面了解後一次投入,比定期定額更有效率。
朋友:收到,我來試試看。
延伸學習資源
回測與試算工具
我學習時常看的社團、粉專與部落格(2024 年整理)
- 臉書社團:ETF資產配置社團、台灣50正2(00631L)槓桿投資法研究社、Mr.Market一起學習基金投資、ETF 指數化投資|理財館長、清流君(需加入會員)
- 粉絲頁:綠角財經筆記、魯爸的財富自由之路、淺談保險觀念、小資yp投資理財筆記、Ffaarr的投資理財部落格、Freddy Business & Research、竹軒的親子理財筆記、理財館長、清流君
- 部落格:綠角財經筆記、魯爸的財富自由之路、淺談保險觀念、小資YP投資理財筆記、ffaarr的投資理財部落格
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。