當沖賠的比賺的多:長期投資三重點與 72 法則

當沖聽起來很有吸引力:當天買、當天賣,不用等 T+2 交割。但把整個市場的帳攤開來看,答案很清楚:賠的錢比賺的多。這篇把幾篇 2024 年的筆記整理在一起:先看當沖的整體數字,再說我自己短線交易的教訓,最後談長期投資該掌握什麼,以及時間和複利能做到什麼。
本文是 2024 年的學習筆記整理,數字以當時的新聞與資料為準;內容是投資教育,不是投資建議。
當沖降稅之下,誰是贏家
2024 年金管會建議把當沖降稅再延長時,公布了當沖投資人的損益數字:
- 人數:53% 的投資人賺錢,47% 的投資人虧錢。
- 金額:總虧損大於總獲利,賺錢金額 233.49 億元,虧損金額達 524.76 億元。
- 虧損集中:13% 的投資人承擔了九成的虧損,主要是交易頻繁的大戶。
穩定獲利的是政府(證交稅)和券商(手續費)。各方的說法也很分歧:
- 立委賴士葆質疑當沖政策鼓勵頻繁交易,實際上獲利者少,主要受益者是政府和券商。
- 立委王鴻薇認為當沖如同賭博,政策應在階段性任務完成後終止,不應延長。
- 金管會主委彭金隆建議財政部把當沖降稅再延長五年,同時承認虧損金額比賺錢金額大。
- 證交所董事長林修銘認為當沖是市場中性的機制,能吸引資金、活絡市場。
當沖的風險:小賺大賠
能夠成功當沖的人並不多,這需要極其守紀律的交易者。第一次輸錢、第二次輸錢時,很容易產生想要放大部位的衝動,進而扛過大的風險,結果往往是更大的虧損。原本當天要出場的單子,因為不想認賠而抱成波段,放大時間軸的結果常常是小賺大賠。
交易成本也不能忽視。每一次買賣都有手續費和交易稅,就算賺了一些錢,成本可能已經吃掉相當大的比例,長期下來會嚴重影響實際收益。
我自己六年短線交易的教訓
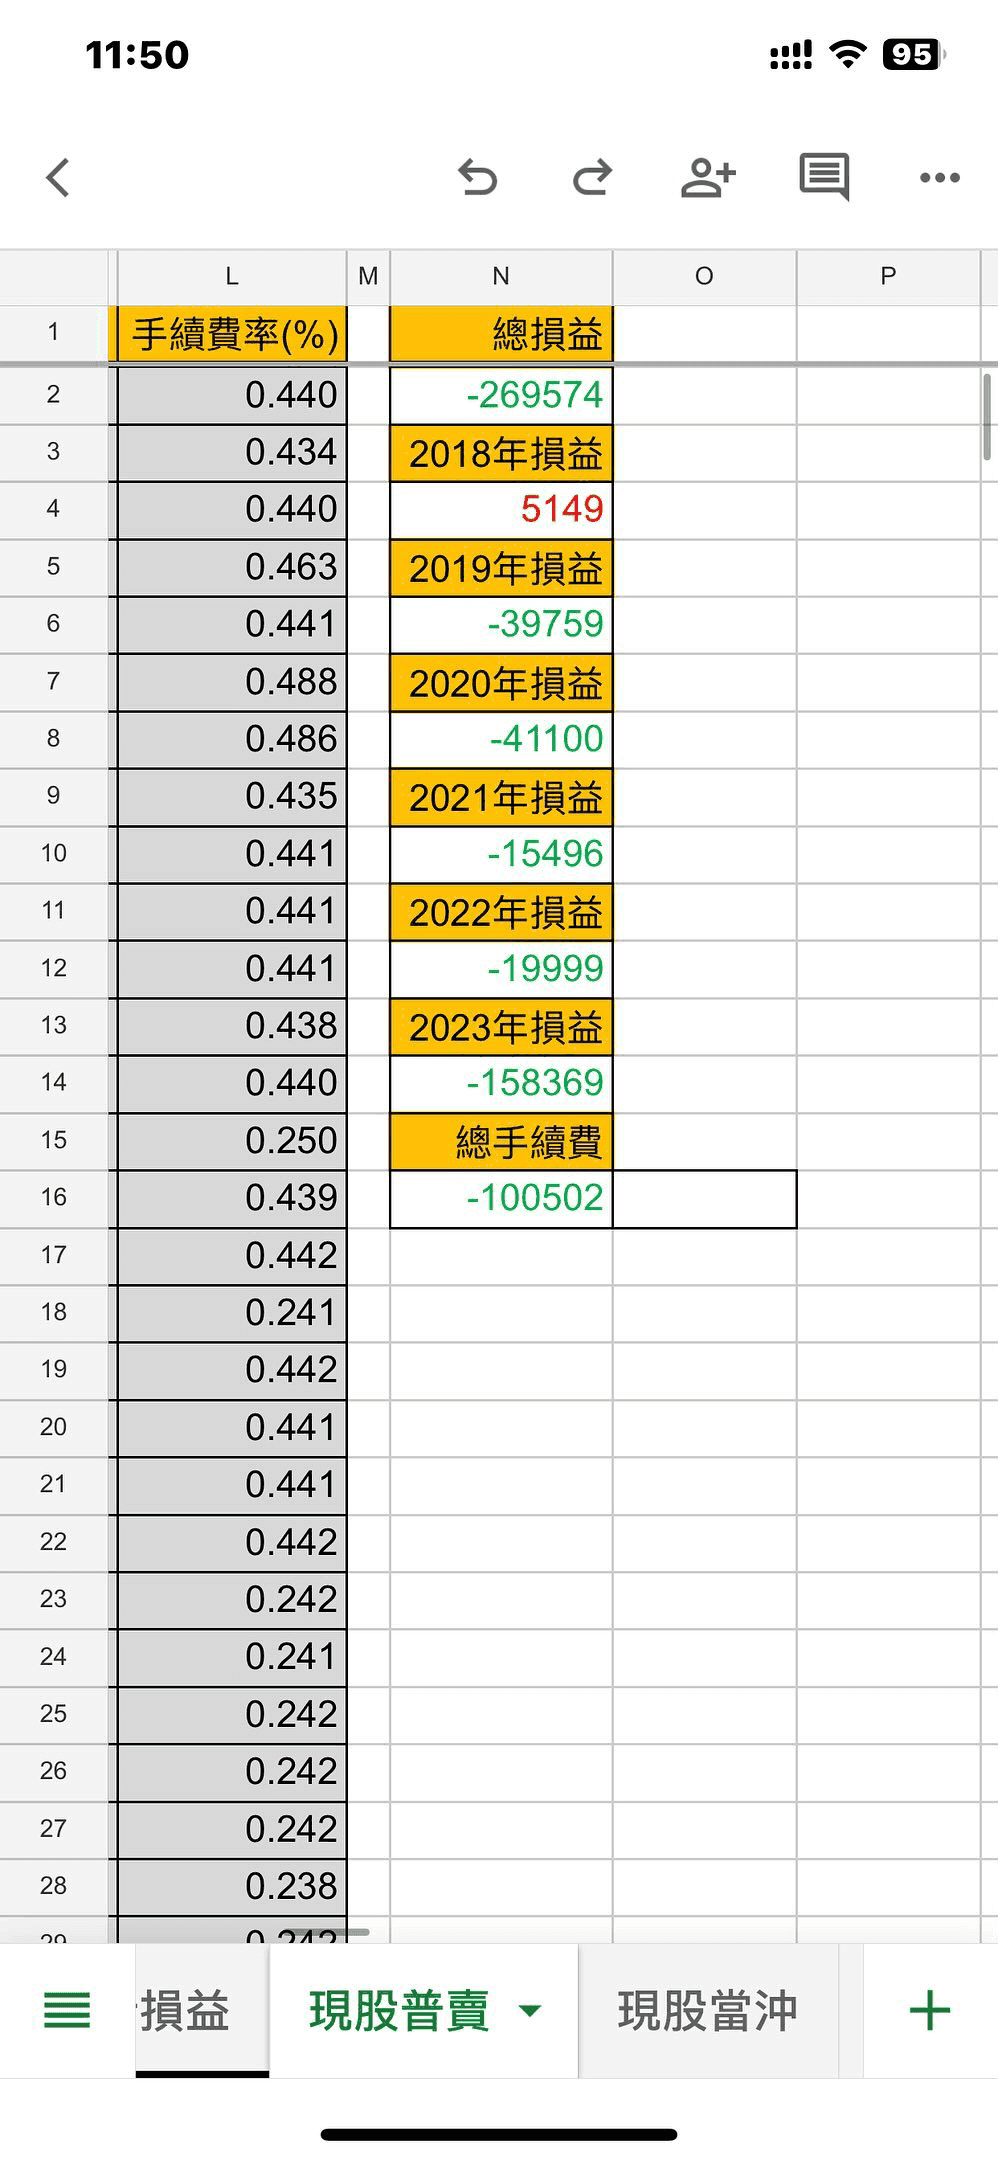
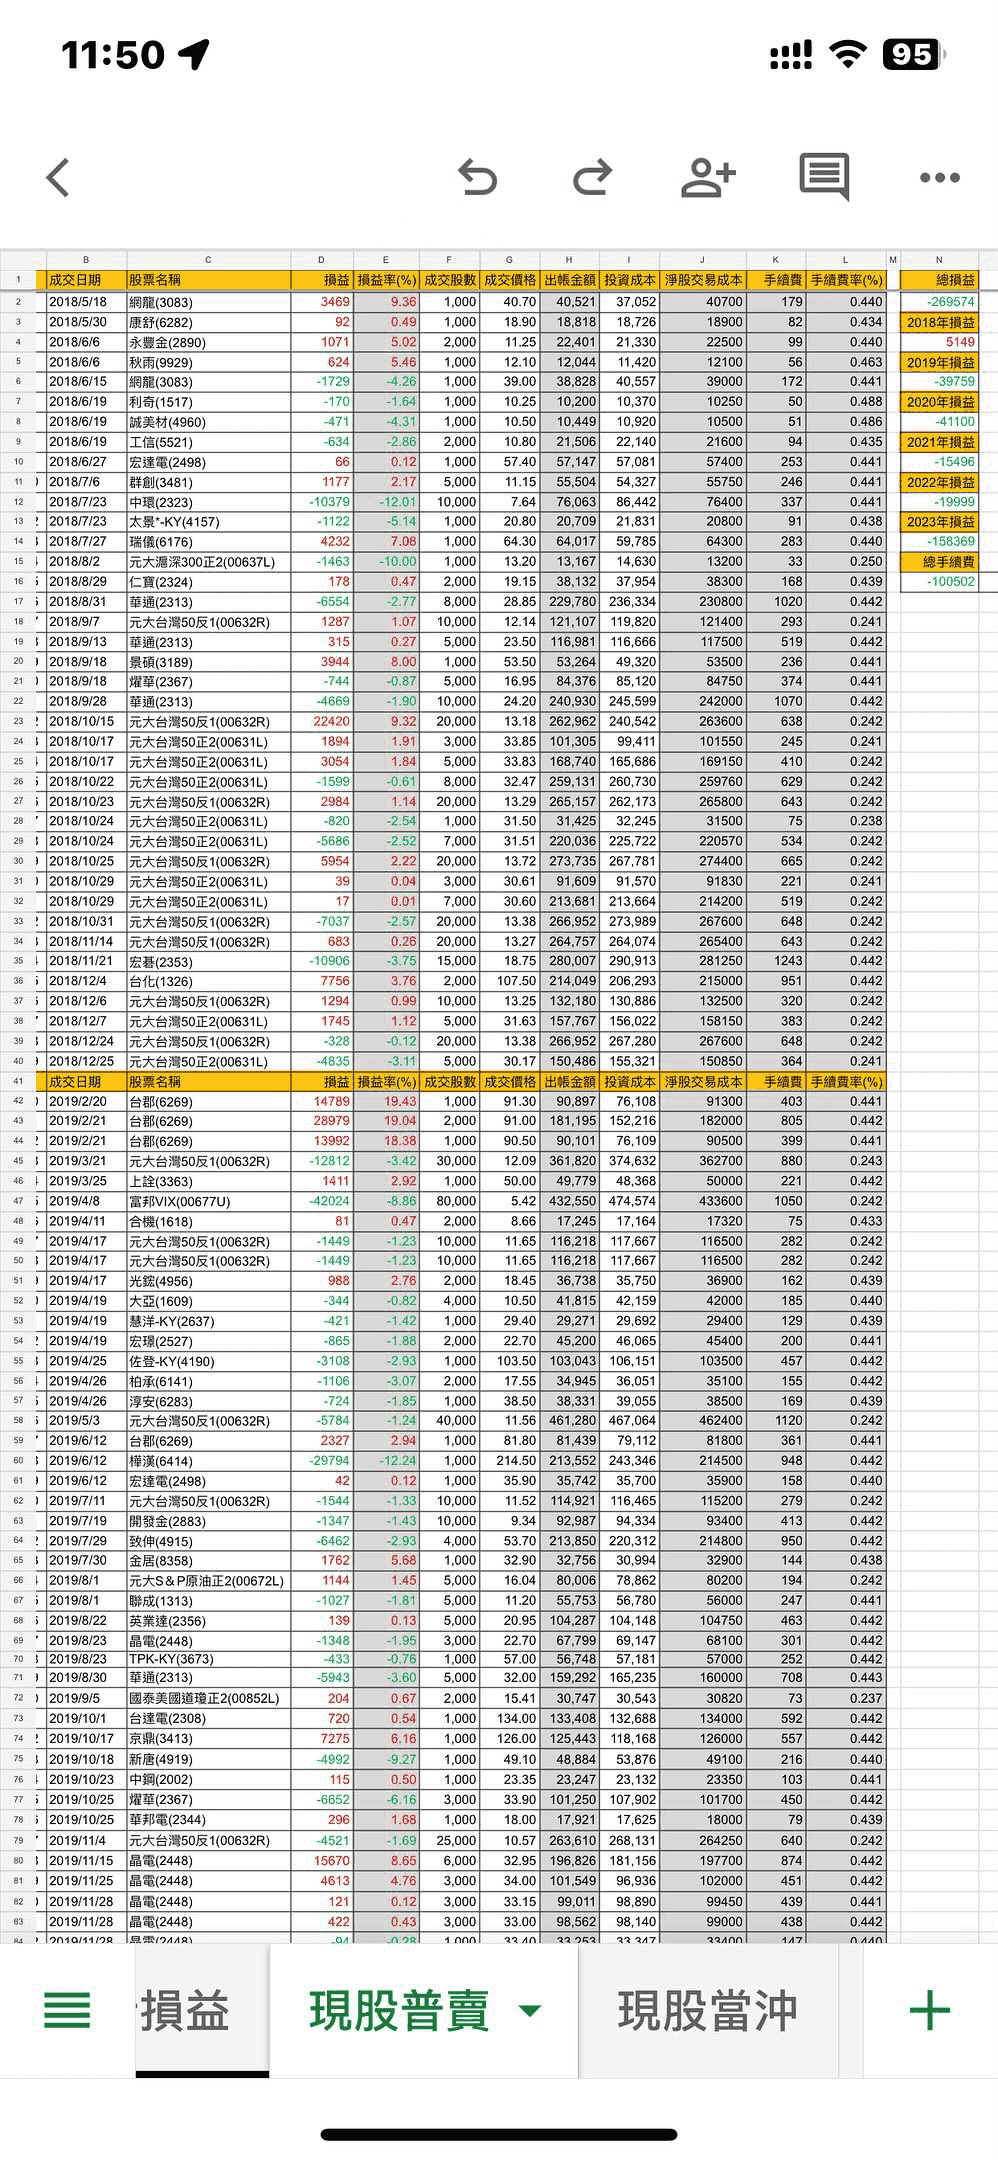
曾經,我沉迷於短線交易,追求快速的報酬,相信自己有足夠的技巧在市場上贏。一開始的確賺了一些錢;遇到第一次虧損時,我認為只是一時的失敗,有能力扭轉;第二次輸錢時,我開始焦慮,想要加大投入彌補之前的損失。
這樣的行為只導致更大的虧損,手續費也逐漸侵蝕利潤。最後我發現自己在六年的交易中虧損了大量資金,才意識到短線交易並不適合我。之後我放棄追求快速報酬,轉而尋求穩健的長期投資,避免過度交易,選擇穩定的資產長期持有。
長期投資的三個重點
1. 投資前請先理財
- 家庭財務安全優先:先把日常花費、現金流、緊急預備金、保險安排好。
- 計算安全水位:整理家庭財務後,再編列投資預算。
- 本金的重要性:本金足夠時,即便年報酬率只有 4%,獲利金額也不小;本金少時,追求高報酬率風險大,獲利金額也有限。
2. 遠離新聞媒體與輿論
- 訊息干擾:新聞和社群討論容易影響買賣決策,打亂原本的規劃。
- 控制情緒:避免被短期消息影響心情,做出重押某檔股票,或因恐慌賣掉長期持有部位這類不理性的決定。
3. 不貪圖弄懂所有投資工具
- 選擇專精:投資工具種類繁多,選一兩種適合、信任的工具深入研究就好。
- 評估風險和報酬:每種工具都有自己的風險和報酬,選好之後專精操作。
- 理財先行:記帳、控制消費、了解財務現況,才能有效增加投資本金。
長期投資和短期投資差在哪
- 長期投資:投入至少 5 年內不會用到的資金,選擇穩定、持續獲利的標的,不輕易賣出;股價上漲和股息都是獲利來源。避免集中在單一股票或單一國家,分散投資能降低非系統性風險,長期持有也不需要頻繁操作。
- 短期投資:需要高度專注和專業技術,短期內搶差價,可能帶來較高報酬率,但獲利與虧損都不穩定,也可能被套牢。
時間與複利:用 0050 和 72 法則來看
0050 在 2003 年 6 月 25 日成立,當時股價 36.98 元。到 2024 年 5 月 13 日,股價約 160 元,期間累計配息超過 50 元;含息總報酬率約 772%,年化報酬率約 10.9%。
如果 2003 年投入 200 萬元、股利全部再投入,到 2024 年約會變成 1,744 萬元;投入 100 萬元約變成 872 萬元,50 萬元約變成 436 萬元。換個角度想,小孩出生時投入 200 萬元,到他上大學時就可能是千萬等級的資產。當然,這是過去 20 年台股的表現,不代表未來。
72 法則是估算翻倍時間的簡單方法:用 72 除以年化報酬率,就是資產翻倍大約需要的年數。年化報酬率 1.8% 時,翻倍需要約 40 年;年報酬率 6% 到 10% 時,翻倍時間約 12 到 7 年。報酬率越高,通常伴隨的風險也越高。
所以投資越早開始,翻倍的次數越多:年輕時開始,可以享受更長的複利時間;年紀較長的人,則要盡早開始並盡量增加投入的本金。選標的時仍要依自己的風險承受能力決定。
結論
當沖的整體帳本是賠多於賺,能穩定獲利的是收稅和收手續費的一方。與其在短線上和成本、情緒對抗,不如先把家庭財務安排好,選擇分散的標的長期持有,把時間交給複利。
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。