看懂市場溫度:席勒本益比、銅金比與油銅比、貨幣政策與長債

市場的溫度可以從幾個角度量:整體估值貴不貴、景氣走到循環的哪一段、央行讓資金變鬆還是變緊。這篇把四篇 2024 年的總經筆記整理在一起,依序談席勒本益比、銅金比與油銅比、貨幣政策工具,最後用長債 ETF 的例子說明:就算看對了方向,結果也不一定如預期。
本文是 2024 年的學習筆記整理;這些指標用來理解市場所處的位置,不適合拿來預測短期漲跌。內容是投資教育,不是投資建議。
席勒本益比:看整體市場貴不貴
席勒本益比(Shiller PE、CAPE、PE10)是 Robert Shiller 提出的指標,用過去十年的平均盈餘、經通膨調整後計算。它的目的是衡量整體市場的估值水平,避免短期盈餘波動扭曲估值,所以適合長期觀察,不適合短期市場預測或個股分析。
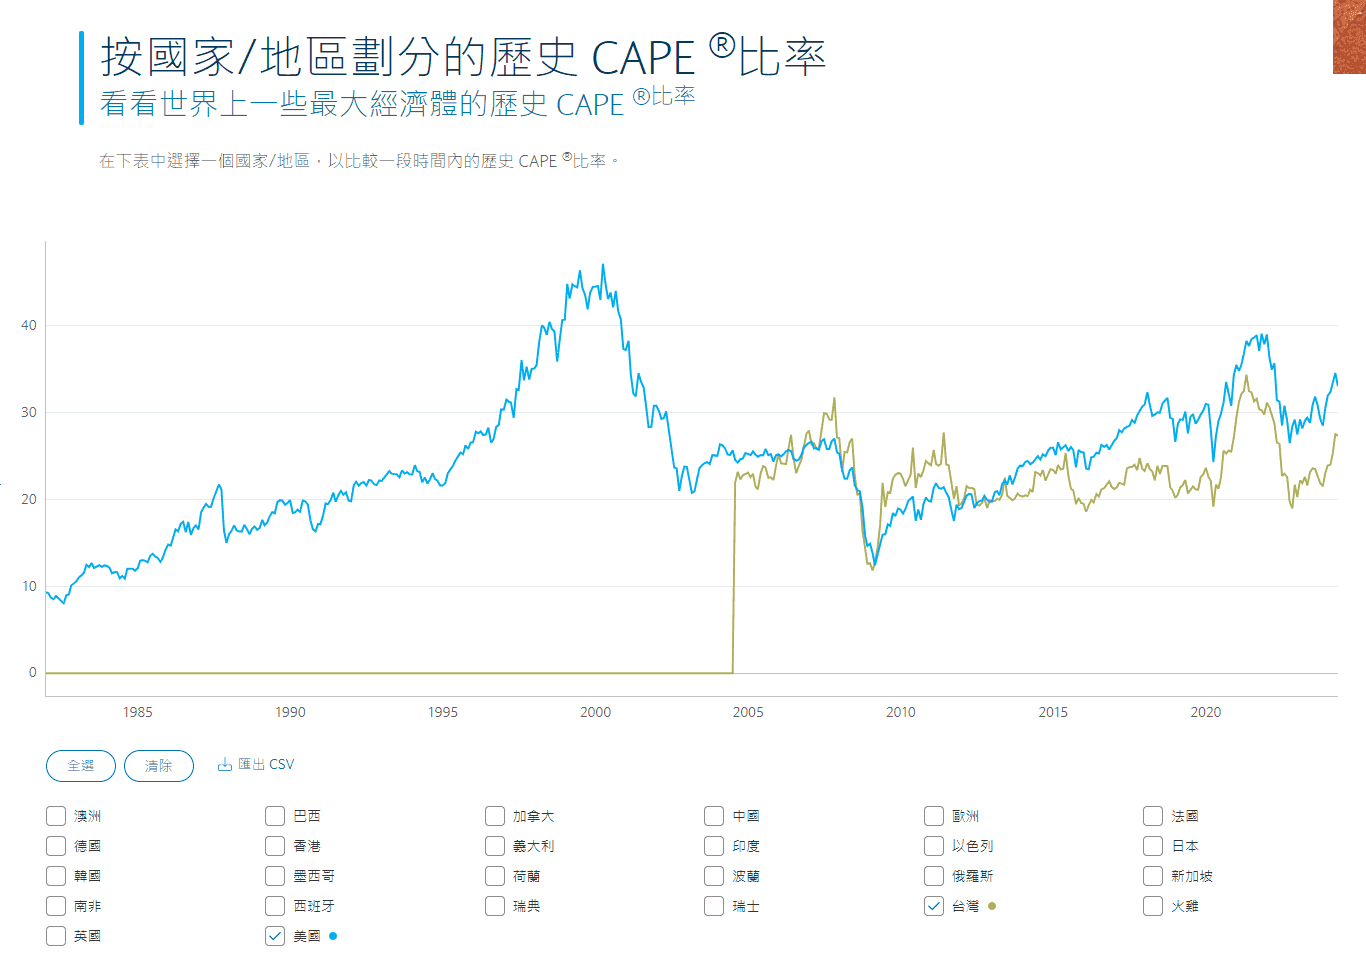
和傳統本益比的差別:傳統本益比只看最近的盈餘,遇到景氣急轉時容易失真。例如 2009 年金融危機期間,企業盈餘暴跌,讓傳統本益比看起來非常高;席勒本益比平滑了十年的盈餘,比較能反映當時真實的估值。
參考價值:研究顯示,席勒本益比對未來十年的市場報酬有一定的預測力,對未來一年則幾乎沒有。利率水準、EPS 成長率等經濟環境的變化,也會改變市場願意接受的本益比。
怎麼用:市場估值偏高時,可以拿它當作檢視資產配置、避免過度集中風險的輔助指標,再搭配當前的經濟環境一起判斷,而不是看到數字高就全部賣出。
銅金比與油銅比:看景氣走到哪一段
- 銅金比:反映製造業景氣變化。
- 油銅比:反映服務業景氣變化。
兩個比值的組合,大致對應景氣循環的四個階段:
| 階段 | 銅金比 | 油銅比 | 特徵 |
|---|---|---|---|
| 復甦 | 上漲 | 下跌 | 汽車、家電、服飾、電子產品等商品持續去庫存,製造業為主的國家景氣熱絡,美元指數下跌 |
| 成長 | 下跌 | 上漲 | 商品需求減少,對旅遊、餐飲、娛樂等服務的需求增加;原油與服務業的相關性較強 |
| 榮景 | 上漲 | 上漲 | 以通膨為主軸的循環,銅金比上漲動能更強、時間更長;以生產力為主軸的循環,油銅比上漲動能更強 |
| 衰退 | 下跌 | 下跌 | 商品、服務需求同步減少,服務需求減少得更多 |
和美元指數的關係:兩個比值同步上漲時,美元走勢取決於這波景氣是以通膨還是科技為主軸;兩個比值同步下跌時,通常代表景氣衰退,美元指數多半上漲。
貨幣政策:資金變鬆還是變緊
美國聯準會(Fed)調整貨幣政策,常常牽動股市。主要的工具和方向如下:
- 量化寬鬆(QE)與擴表:央行買進資產、擴大資產負債表,市場流動性增加,資金較容易流進股市,推升股價。
- 量化緊縮(QT)與縮表:央行縮小資產負債表、收回流動性,資金撤出股市的壓力增加,對股價不利。
- 基準利率調整:調低利率降低資金成本,鼓勵資金流入股市;調高利率則相反。
除了這些常見工具,還有幾種特殊或間接的影響:
- 直接市場操作:央行直接買賣金融資產,影響流動性與價格。
- 流動性支持:向金融機構提供資金,增強放款與融資能力。
- 監管政策:影響金融市場運作與投資人信心。
- 外匯干預:影響本國貨幣匯率,進而影響進出口企業與相關上市公司。
- 定向信貸:對特定產業或企業提供資金,影響其營運與股價。
- 政策宣示與溝通:央行怎麼說,會直接影響市場預期與情緒。
- 貨幣供應目標與資本管制:影響資金成本,以及國內外資金進出股市的意願。
這些工具綜合起來,影響的是市場流動性、資金成本和投資人信心,對股市的影響程度則因時因地而不同。
實際例子:降息,不等於長債 ETF 會賺錢
很多投資人認為聯準會降息後,美債 ETF 價格一定會上漲。但長債的利率和聯準會的政策利率並不同步:聯準會的利率變動主要影響短期利率,長期債券的殖利率更受市場對未來的預期影響。市場如果早就預期降息,價格可能已經先反映。
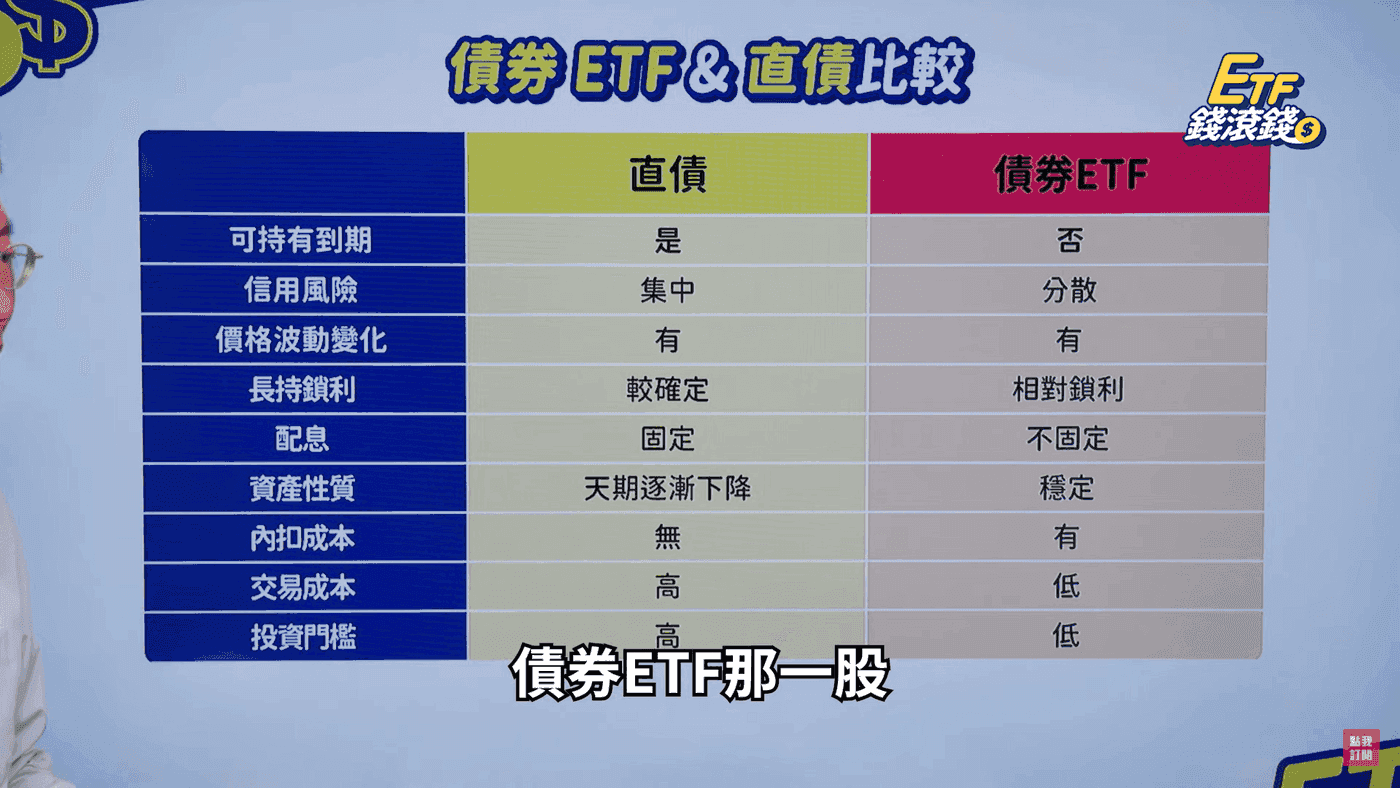
圖片表格來源:CMoney 理財寶官方頻道
幾個債券的基礎觀念:
- 債券價格與利率成反比:利率上升,既有債券價格下跌;利率下降,價格上漲。
- 直接買債券與債券 ETF:直接買債券可以鎖定到期殖利率,但交易成本高、彈性低;債券 ETF 交易成本低、流動性好,但沒有固定到期日,無法鎖定特定的到期收益。
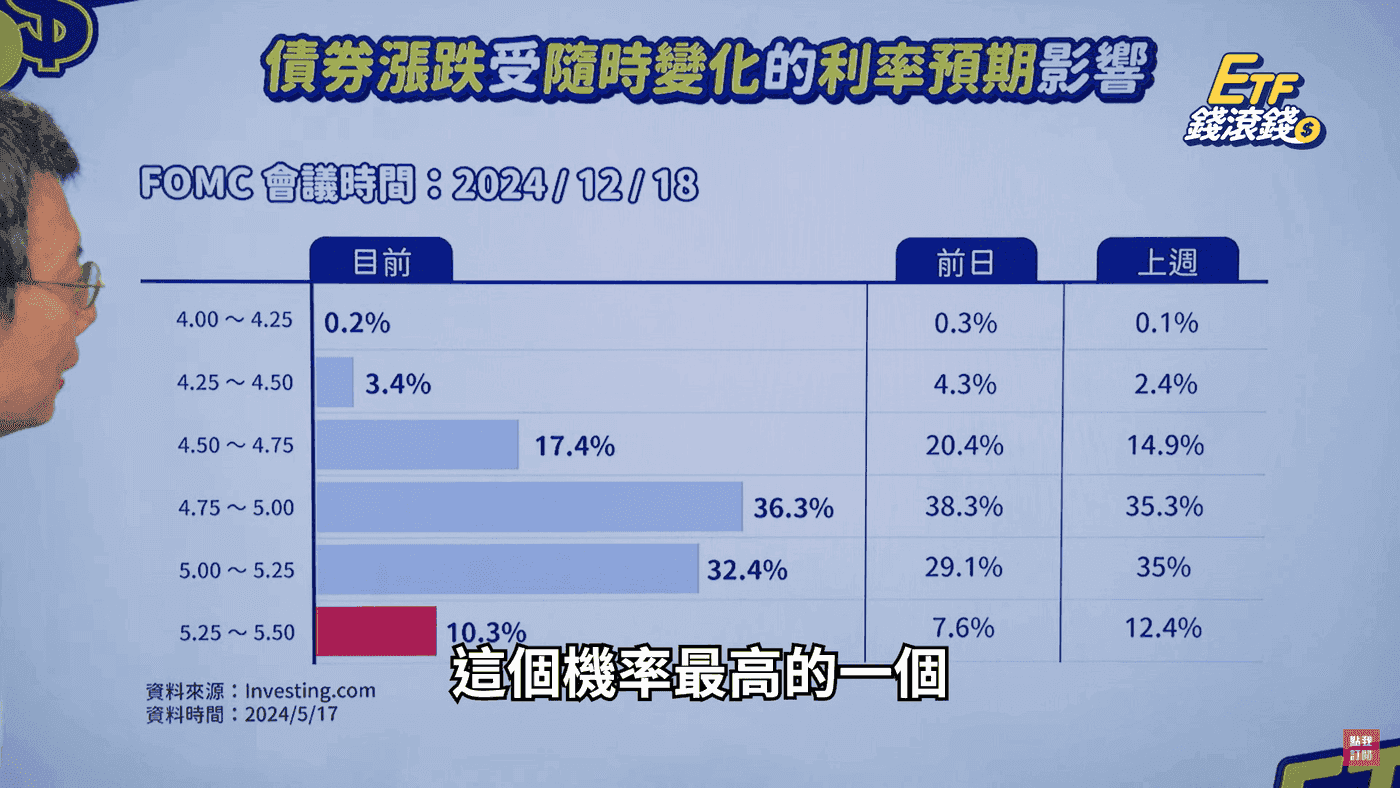
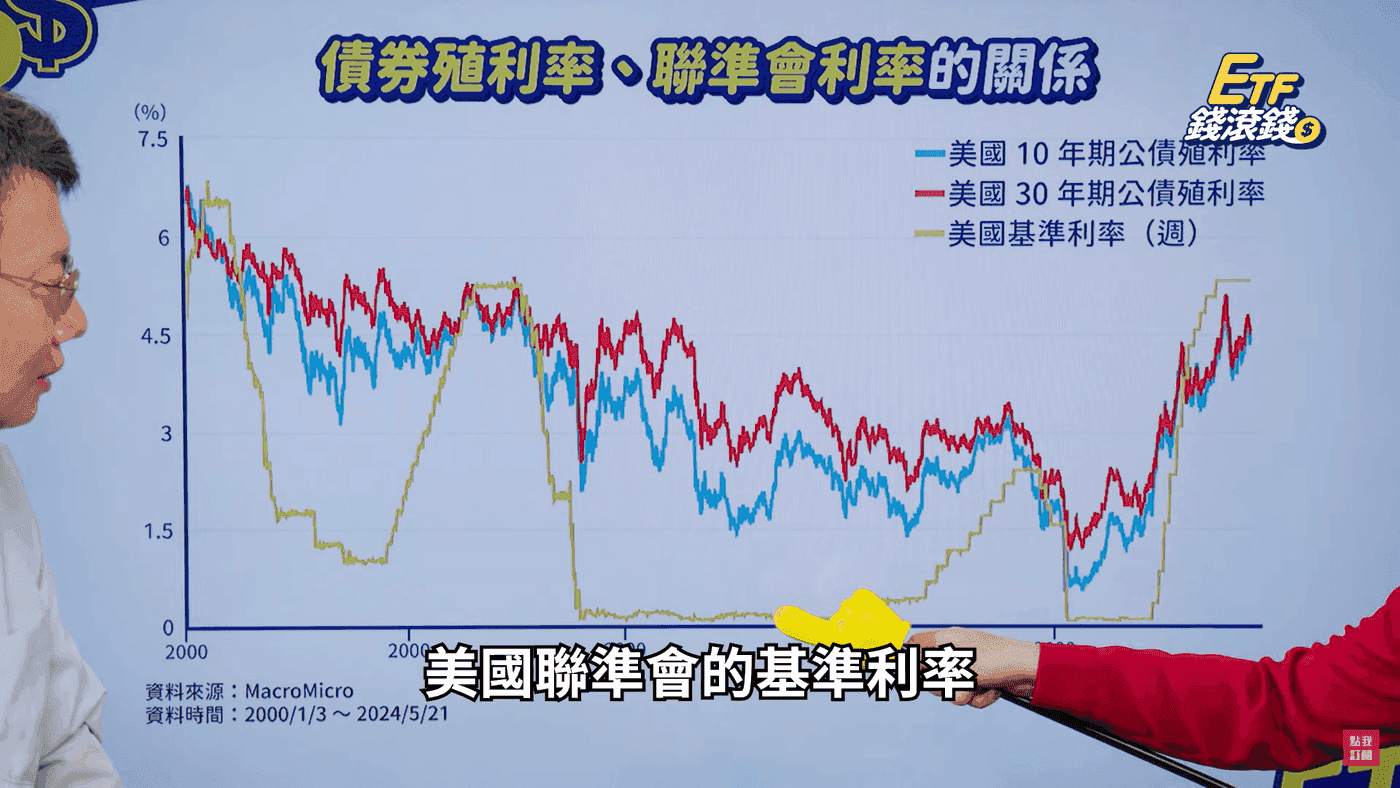
圖片表格來源:CMoney 理財寶官方頻道
2024 年討論度較高的債券 ETF,包括元大美債20年(00679B)、國泰20年美債(00687B)、元大投資級公司債(00720B)、群益ESG投等債20+(00937B)、國泰10Y+金融債(00933B)。這些多半是長天期債券,波動較大,預期報酬卻不一定比短期債券高。
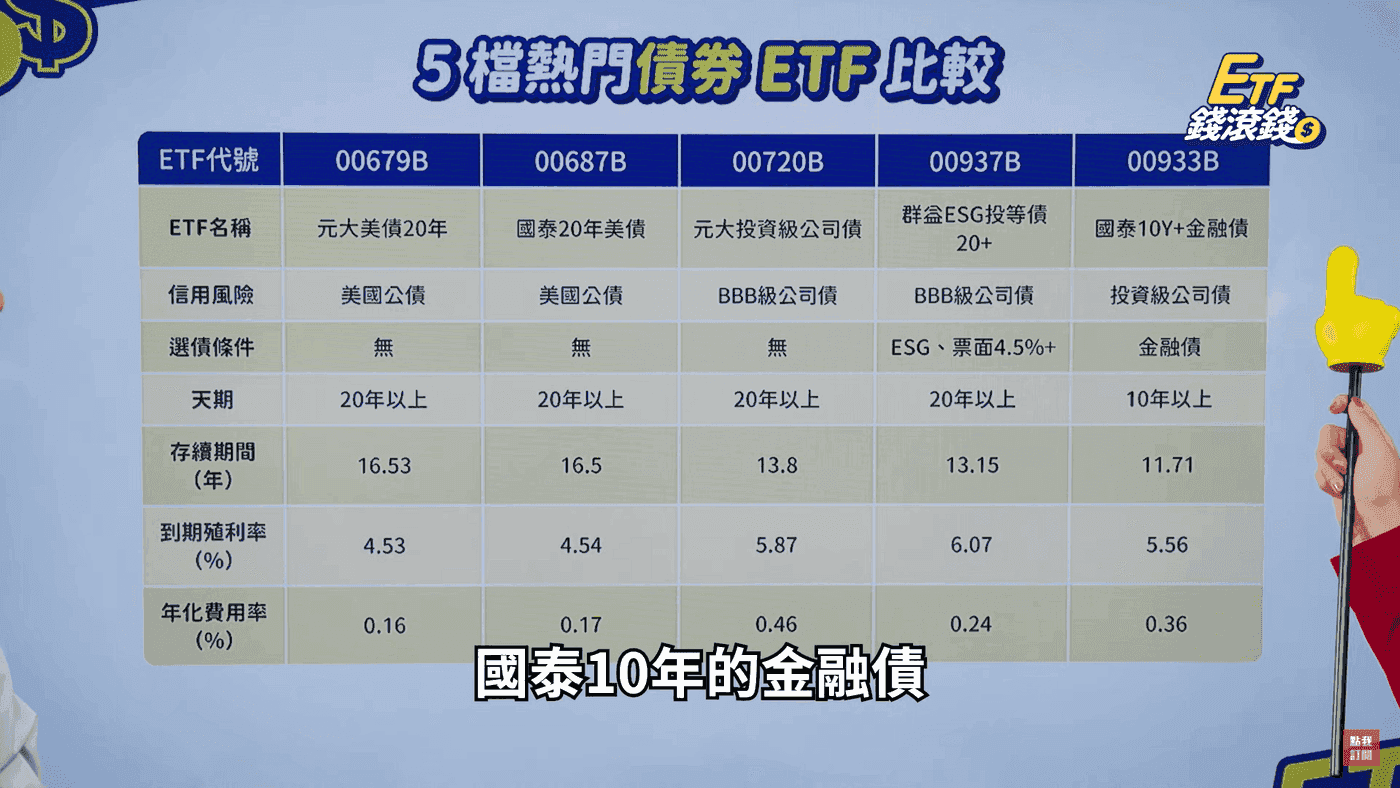
圖片表格來源:CMoney 理財寶官方頻道
對多數投資人來說,長債的波動偏大、回報不一定明顯,可以考慮中期債券 ETF,或把長債和短債合理搭配;單一產業的債券風險集中,也不建議。不想承受太大波動的人,可以優先考慮中短期公債 ETF。
結論
席勒本益比告訴你市場整體貴不貴,銅金比與油銅比提示景氣大概在哪一段,貨幣政策說明資金是變鬆還是變緊。但長債的例子提醒我們:就算判斷對了降息的方向,價格也可能早已反映。這些指標最適合拿來理解環境、調整配置的比例,而不是拿來猜明天的漲跌。
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。