槓桿型ETF:長期高報酬與高風險的平衡

我發現最近常在社群裡的同學們討論槓桿型ETF(如美股QLD/TQQQ,台股00670L、00631L、00675L等正二,有些網友會談為什麼台股跟美股追蹤漲跌的不同,以及能不能50:50的配置,黑天鵝來直接大筆再平衡加倉進去,甚至有人用產業型的一倍兩倍三倍半導體ETF SOXX/USD/SOXL,更猛的是直接以兩倍當基底下跌用三倍在加碼的做法,不過我不太認同這樣的做法,太刺激了。
一、為什麼使用槓桿ETF?
使用美股QLD/TQQQ,台股00670L,原因很簡單:
放大報酬
納指的長期年化報酬會因起算時點不同而有明顯差異(例如 QQQ 從 1999 年網路泡沫高點附近成立起算,就比那斯達克 100 指數從 1985 年起算低),本文後面的試算取偏樂觀的 14%;若用槓桿ETF,歷史上年化報酬可達 24%~29%,大幅提升複利成長。
資產配置需求
許多投資者留有大量現金應對黑天鵝,但現金會拖累整體報酬,槓桿ETF是彌補現金拖累的工具。
但同時也有人質疑:
槓桿ETF短期漲幅沒有精準達到2倍?
遇到泡沫或長期熊市會不會回不來?
槓桿ETF可以 all-in 嗎?
我們將慢慢拆解,讓你知道槓桿ETF到底能不能長期投資?要怎麼用才安全?
二、槓桿ETF短期為什麼看似沒達到2倍?
以台灣的 00670L 為例,它追蹤納指正2,但實際漲幅往往 低於美國原生QLD,原因有兩個:
匯率影響與避險成本
- 台版槓桿ETF需換匯或避險,會產生額外成本
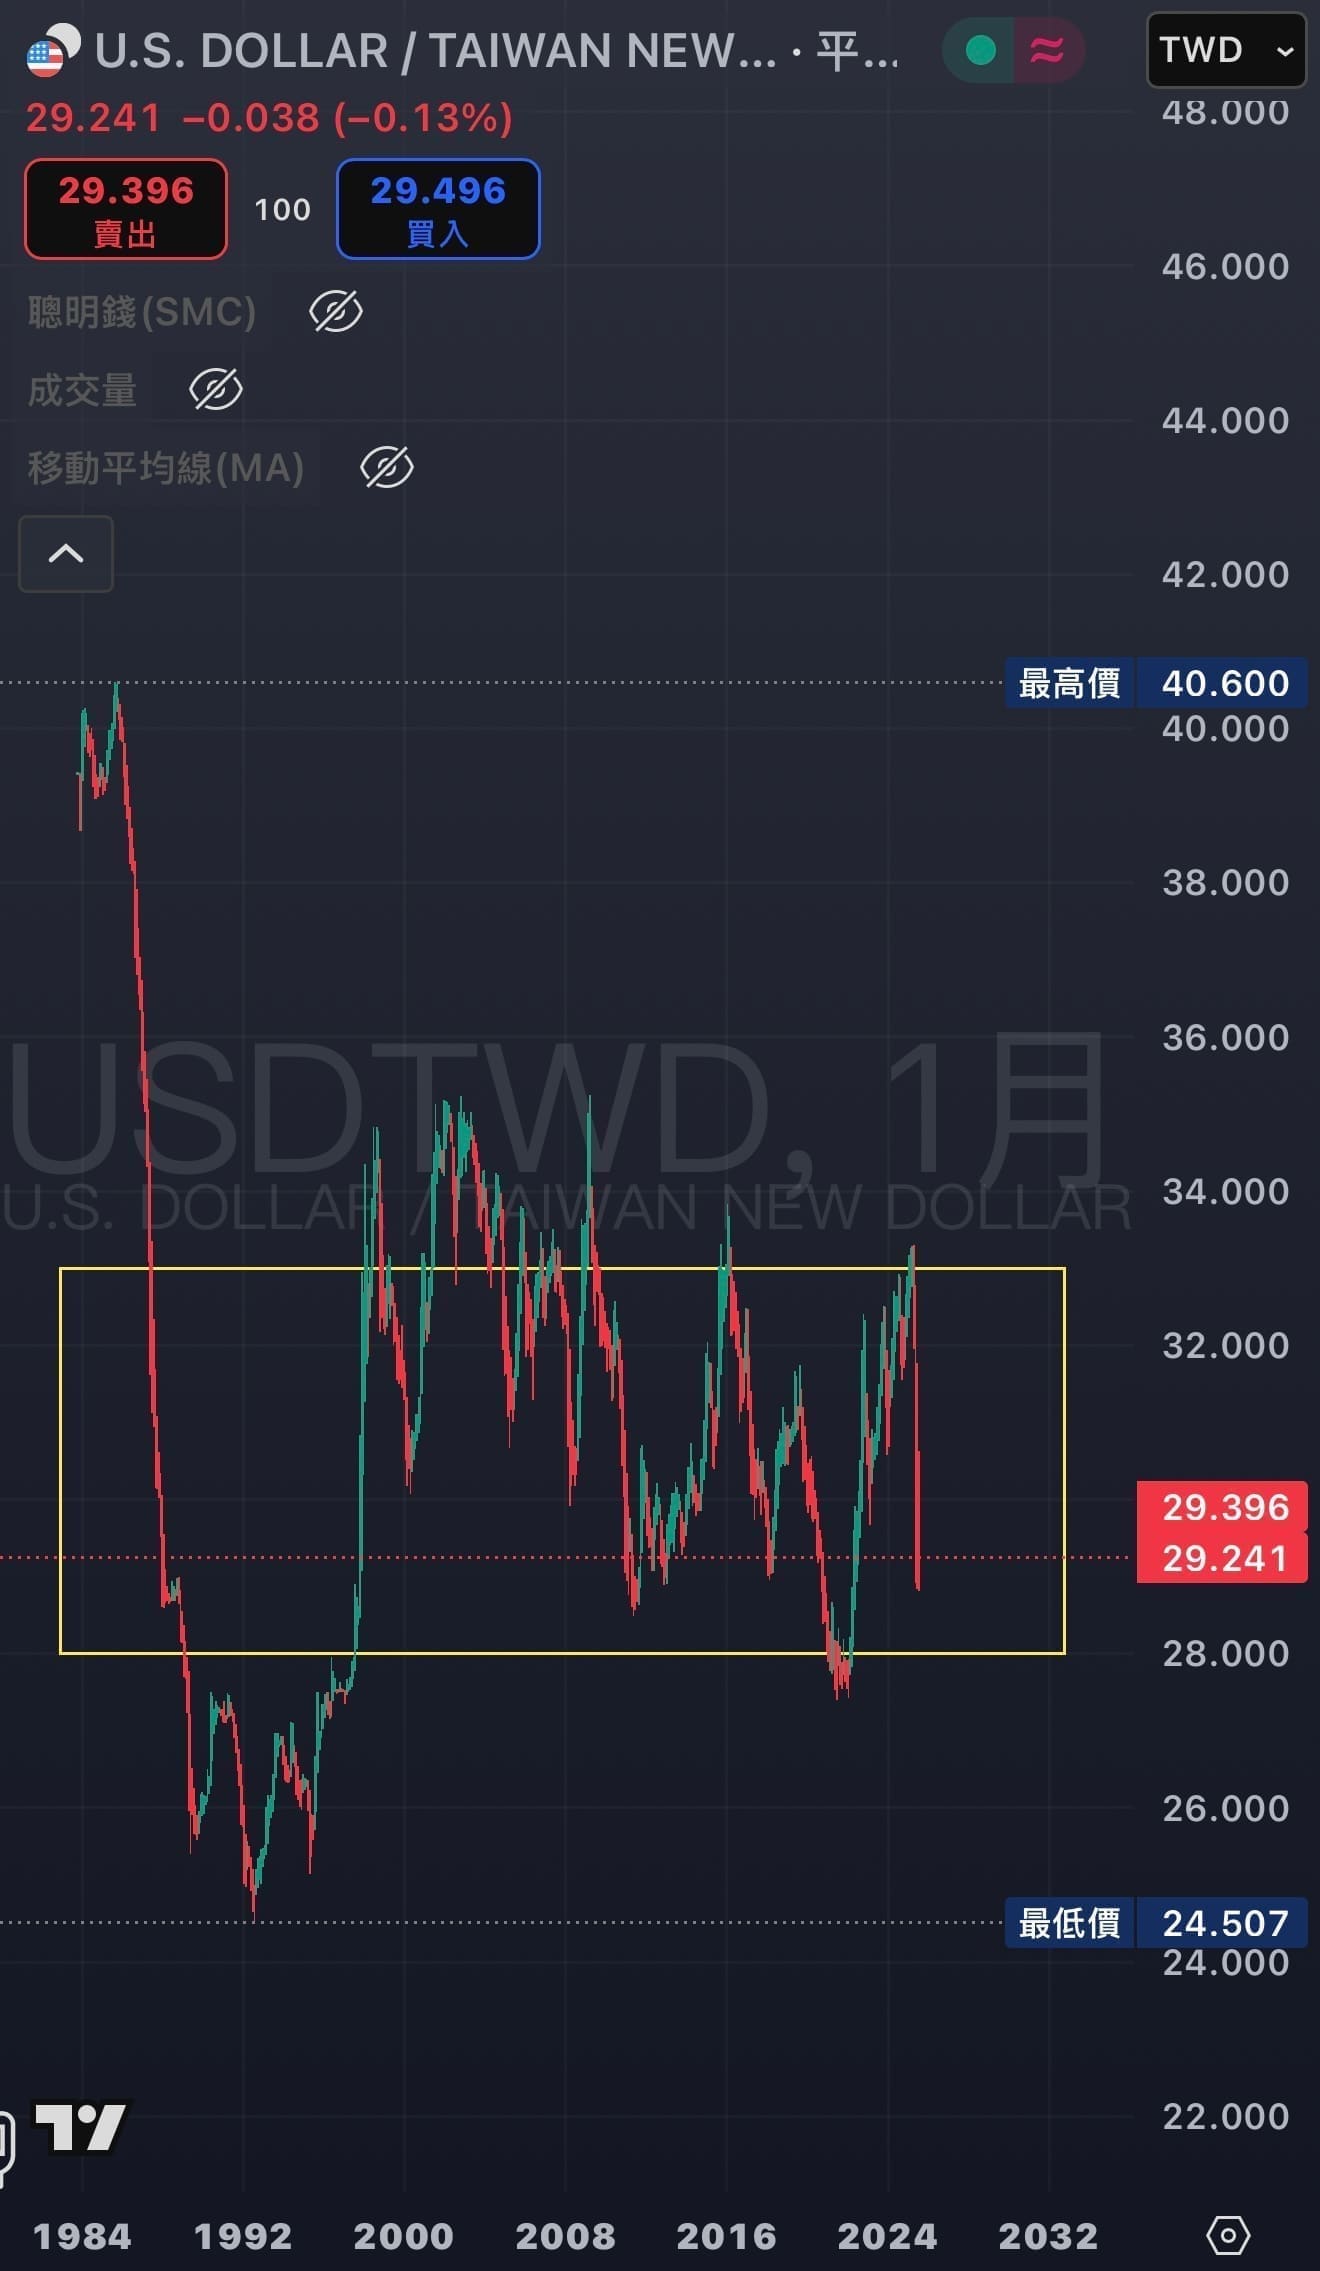
- 匯率短期波動(台幣 28~33 區間)可能吃掉部分槓桿效應
短期波動損耗
- 槓桿ETF每日調整槓桿,震盪期間會有「波動性損耗」
短期不必追求「每天2倍精準放大」而是看長期累積結果
只要長期(20年後)00670L績效≈00662的2倍,就達到設計目的。
三、QLD vs QQQ:數學與實證證明長期接近兩倍以上
根據歷史數據:
- QQQ(納指原型ETF) 長期年化報酬:本文試算假設 14%(偏樂觀)
- QLD(納指正2槓桿ETF) 過去 10 年年化報酬約 28
29%,5 年約 24%25%
以 30 年複利計算:
- QQQ:1.14^30 ≈ 50.9 倍
- QLD: 1.28^30 ≈ 1,645 倍
長期報酬遠高於 2 倍,甚至是指數型ETF的數十倍!
同樣邏輯用在 00662 vs 00670L:
- 目前 5 年年化差距約 1.3~1.5 倍,若複利時間拉長至 20 年,仍可能接近 2 倍,但短中期未必完全對應。
四、圖表解析
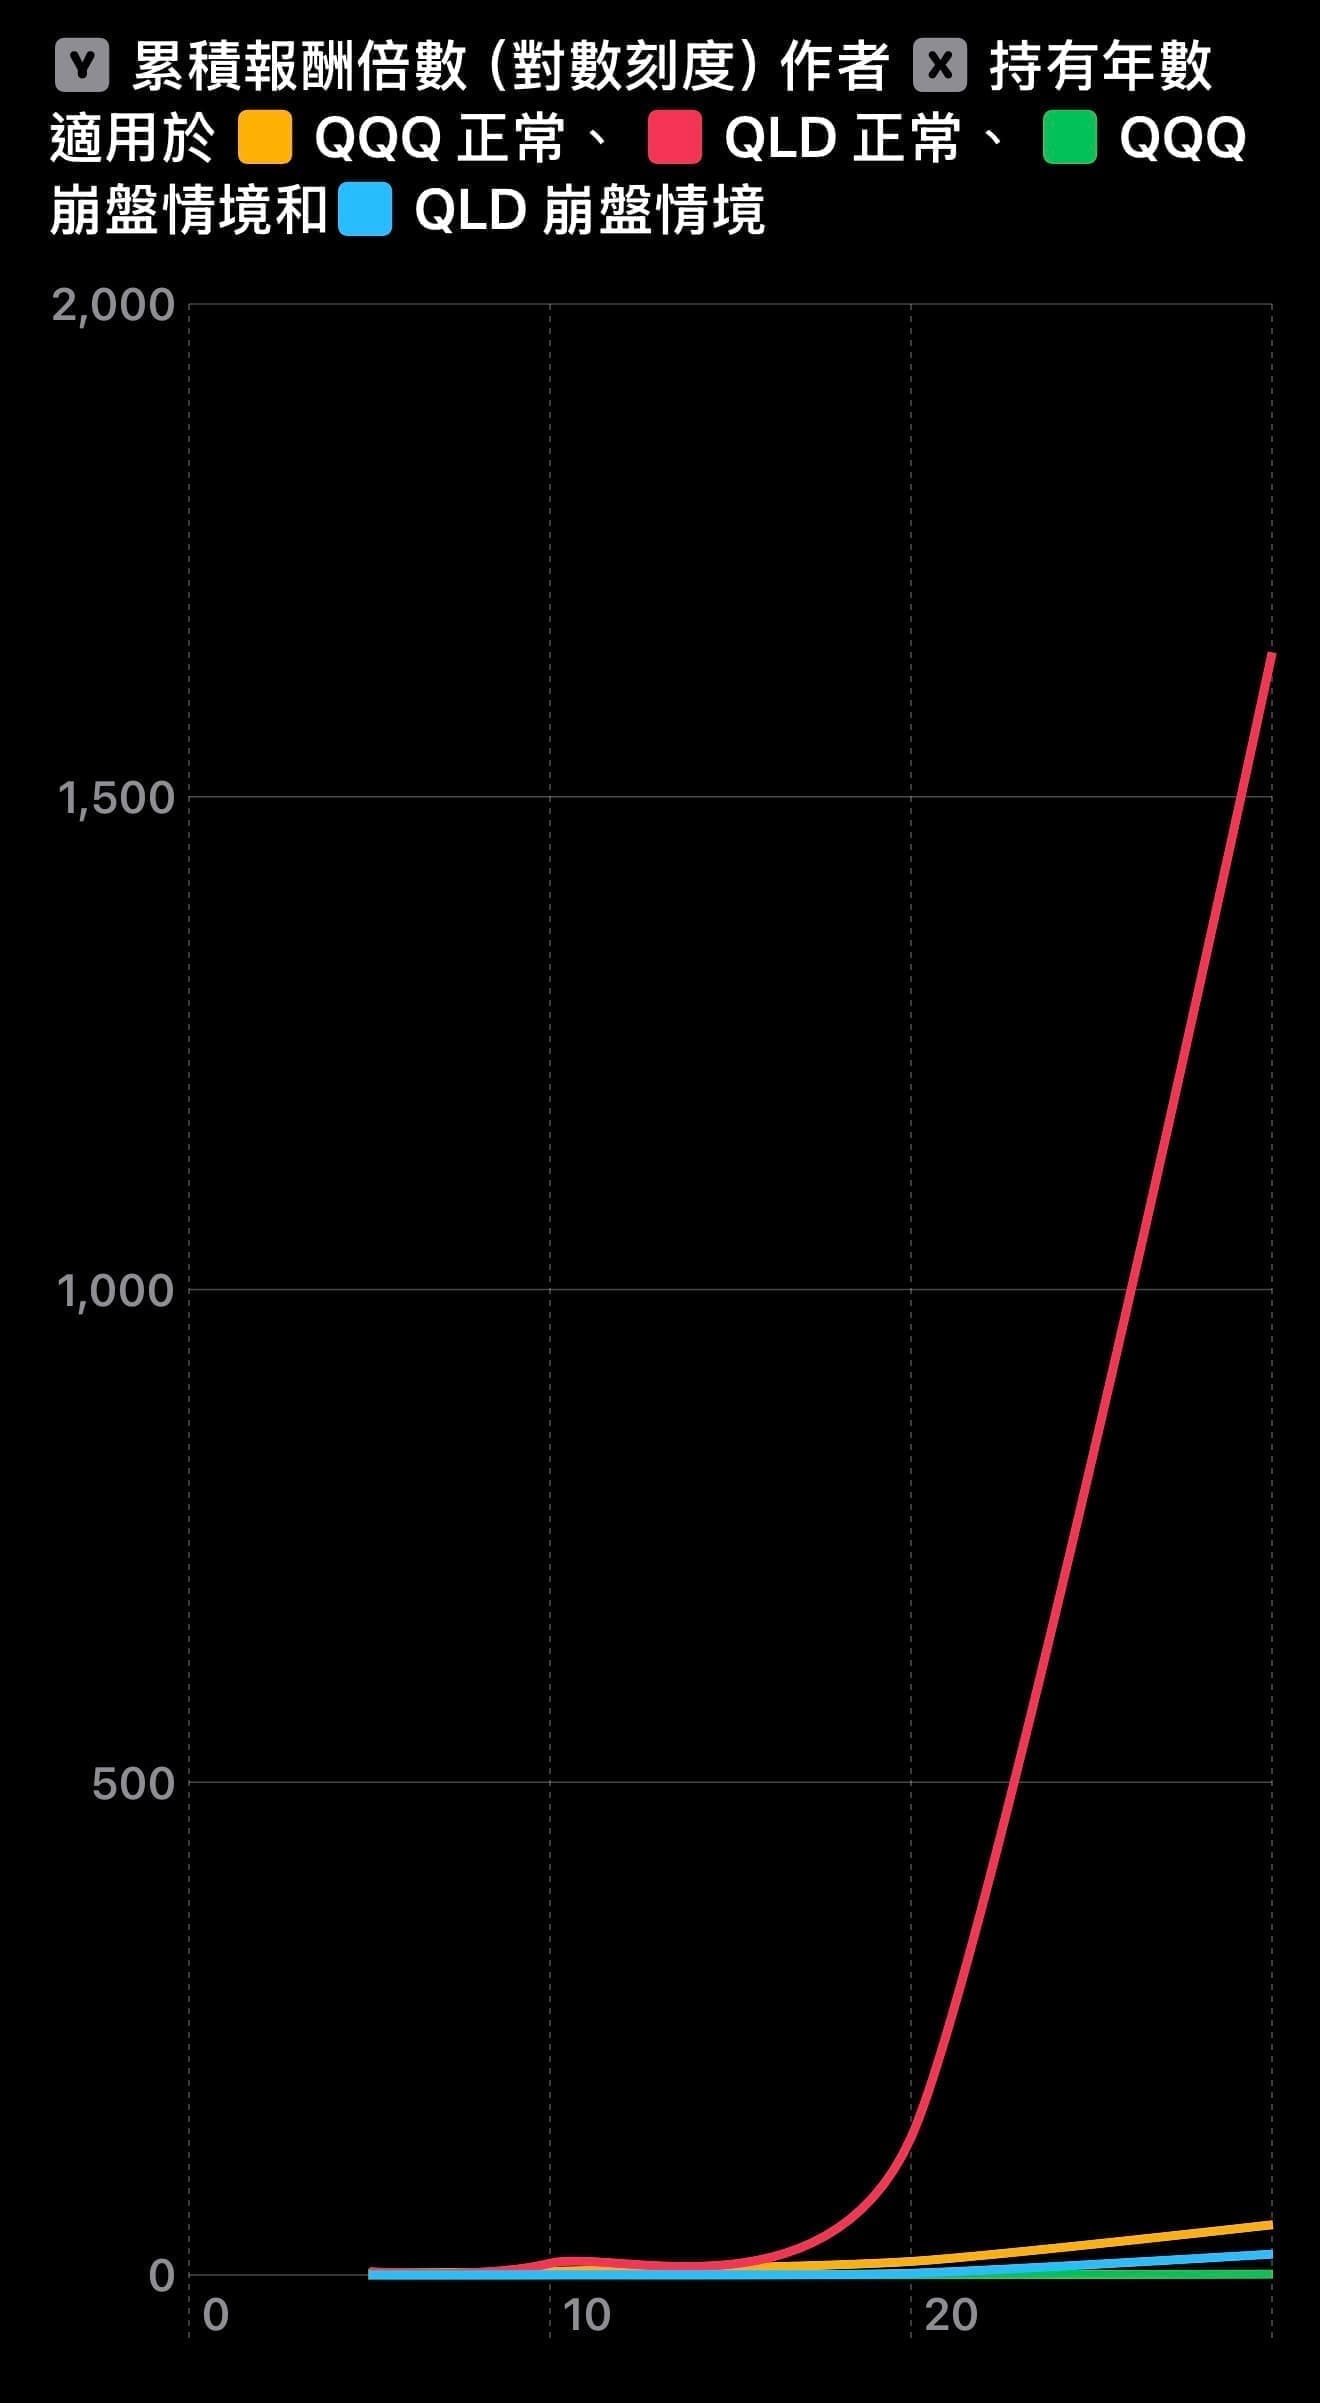
上面這張圖就是 QQQ vs QLD 正常情境 vs 崩盤情境示意圖
正常情境
QLD 長期複利明顯跑贏 QQQ,30 年超過 1,600 倍,而 QQQ 只有約 50 倍。
正常情境計算方式
假設的年化報酬率
- QQQ:14%/年(歷史長期CAGR)
- QLD:28%/年(近10年實證CAGR約24~29%,取中值)
複利計算公式
未來價值 = (1 + 年化報酬率)^持有年數
例子:持有30年
- QQQ = (1+0.14)^30 ≈ 50.95 倍
- QLD = (1+0.28)^30 ≈ 1,645 倍
崩盤情境
- 前 3 年連跌 -70% 之後才恢復報酬,QLD 雖然最終回升,但僅剩 21 倍,遠低於正常情境的 1,600 倍。
- QQQ 則是 30 年後只剩 0.93 倍,仍未回本,複利效應被毀掉。
崩盤情境計算方式
崩盤模擬採用 極端熊市前3年連跌 -70%,然後市場才恢復正常成長:
- 第 1~3 年,每年資產縮水 0.3 倍(= -70%;為了簡化,QQQ 與 QLD 套用相同跌幅,實際上原型的跌幅會比兩倍槓桿小得多,QQQ 的結果會比這裡好)
- 從第 4 年開始,恢復正常年化報酬率(QQQ 14%、QLD 28%)
計算邏輯(以QLD為例)
模擬資產 = 初始資產 × 0.3 × 0.3 × 0.3 × (1+0.28)^剩餘年數
也就是:
- 前 3 年後 → 資產只剩 0.33 = 0.027 倍(跌掉97%)
- 之後恢復複利 → 從 0.027 倍開始,按正常報酬率複利
驗證數值
以 10 年持有為例
- 正常情境(QLD)(1+0.28)^10 ≈ 11.8 倍
- 崩盤情境(QLD) 前 3 年連跌 -70% → 資產剩 0.027 倍 後 7 年恢復 28%複利 → (1+0.28)^7 ≈ 5.63 倍 → 0.027 × 5.63 ≈ 0.152 倍
為什麼差距巨大?
- 正常情境一開始就複利,30年後可以到 1,600+ 倍
- 崩盤情境前 3 年幾乎歸零,後面即使複利,基數太小,最終只到 21 倍
這就是為什麼 槓桿ETF在長期多頭非常強,但遇到前期深度熊市,回本需要極長時間。
所以這次模擬是「路徑依賴」示範,同樣的長期報酬率,不同的路徑(先崩盤 vs 先多頭)結果差距可達數十倍甚至上百倍
編按(2026-10):上面崩盤情境的「前 3 年連跌 -70%」,實際算法是每年各跌 70%,三年累計 −97.3%;而且 QQQ 與 QLD 套用了同一個跌幅。21 倍(0.3³×1.28²⁷)與 0.93 倍(0.3³×1.14²⁷)算術無誤,問題在前提:原型沒有累計跌 97% 的歷史,正二理應跌得比原型多。改用歷史上真的發生過的兩次深熊開局,之後才恢復成長:
開局 原型跌幅 正二跌幅 之後年化(原型/正二) 原型 30 年 正二 30 年 一路順風 — — 14%/28% 約 51 倍 約 1,646 倍 2008 金融海嘯型 −53% −83% 14%/28% 約 16 倍 約 133 倍 2008 金融海嘯型 −53% −83% 14%/21% 約 16 倍 約 29 倍 2000 網路泡沫型 −83% −98.7%(模擬) 14%/28% 約 5.8 倍 約 10 倍 2000 網路泡沫型 −83% −98.7%(模擬) 14%/21% 約 5.8 倍 約 2.2 倍 算法:模擬資產 = 初始資產 ×(1 − 開局跌幅)×(1 + 年化報酬率)^27。跌幅取自 QQQ 與 QLD 的日收盤價;2000 年當時還沒有 QLD,那一格是以每日兩倍回推的模擬值。21% 是把正二的長期實際倍數當成 1.5 倍——正二每天重設槓桿,長期拿到的倍數通常低於兩倍。
只要正二長期真的有兩倍,即使這樣開局,30 年後還是贏原型;但長期倍數一旦只有一倍半左右,再疊上 2000 年型開局,正二就輸給原型(約 2 倍對約 6 倍)。風險不在「開局崩盤」單一件事,而在「開局崩盤」加上「長期倍數不到兩倍」同時發生,而且中間要先熬過資產只剩百分之一的那幾年。(以上為假設情境推演,非實際績效。)
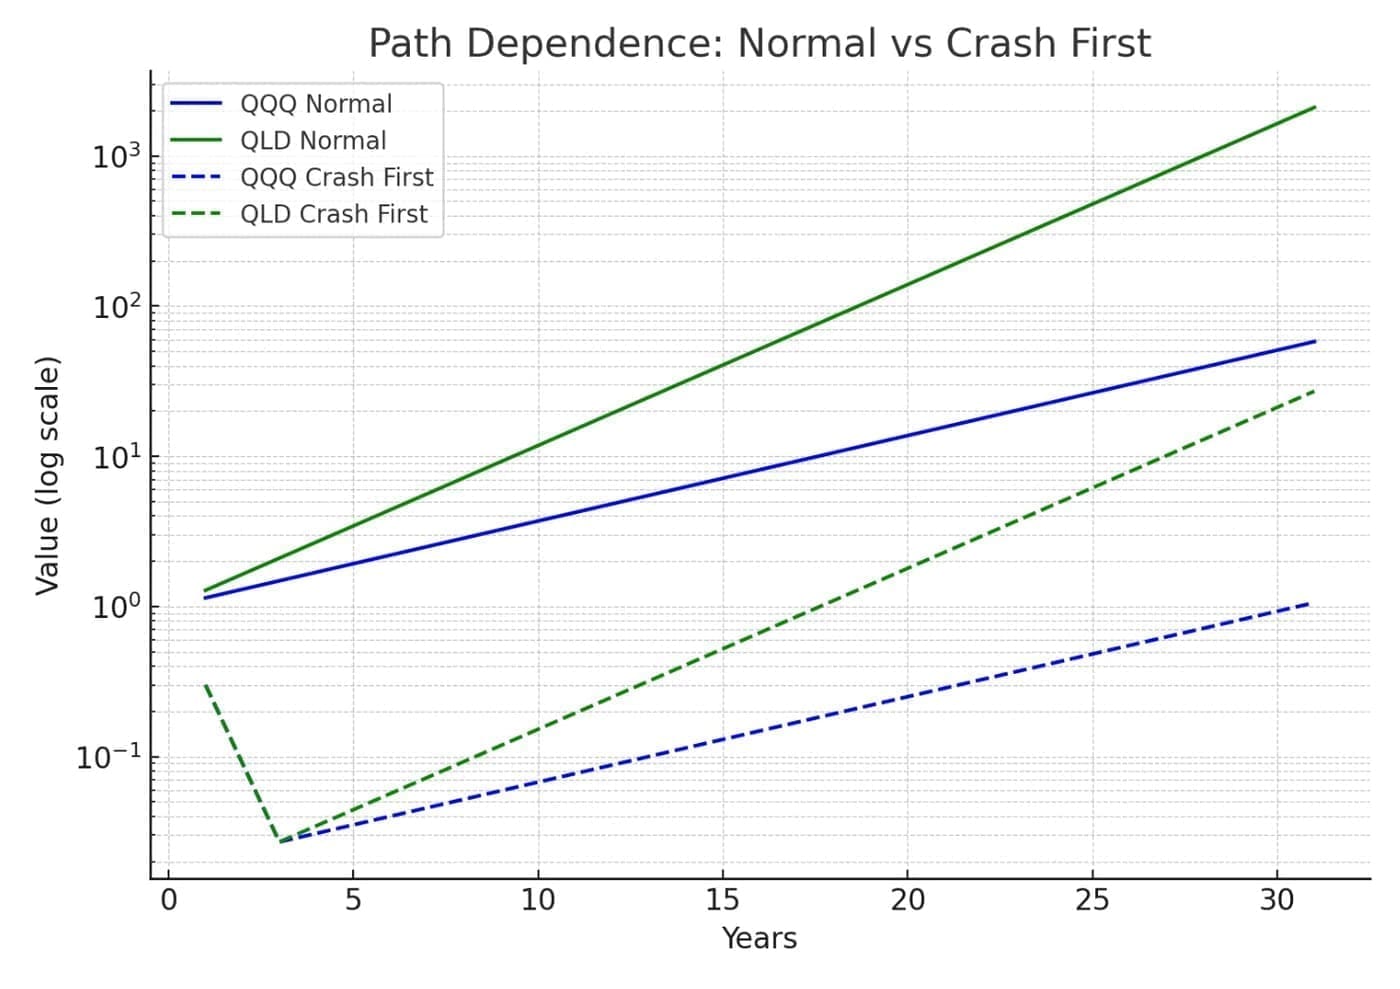
先崩後漲
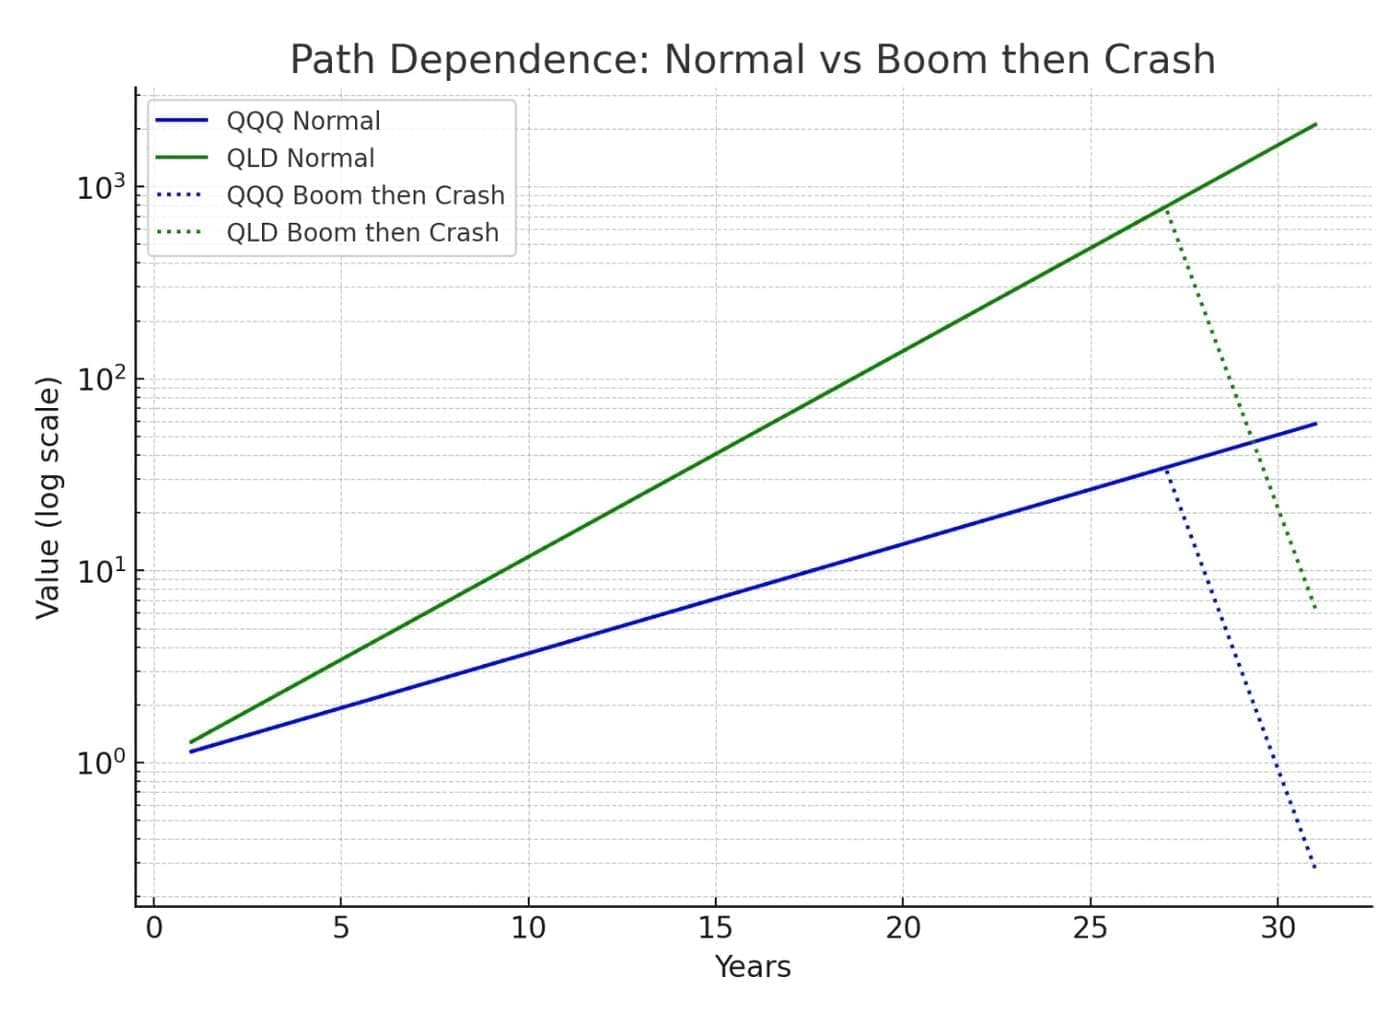
先漲後崩
可以看到若遇到報酬順序風險,先崩後漲至少要3~5年才能修復跌勢,槓桿ETF正常來說長期還是跑贏原型,但崩盤初期如果撐不過,回復速度比原型ETF更慢,一但虧損超過原形容易導致投資人心態崩壞而拋售。
QLD vs QQQ 30年累積報酬比較
- QQQ 30年累積約 50倍
- QLD 30年累積約 1,645 倍
長期的槓桿ETF報酬不是單純2倍,而是因複利效應更高
00670L vs 00662 20年累積報酬(含匯率波動)
- 短期匯率波動影響報酬,但長期平均中性
- 20年後00670L仍有機會比00662高約2倍,但需更長時間才能收斂到理論值
匯率長期不構成致命影響
五、為什麼槓桿基金不能All-in?
雖然槓桿ETF長期有潛力,但遇到長期熊市或泡沫崩盤 風險極高:
- 如果市場連跌 3 年,槓桿ETF可能從 100→2~3美元
- 即使後續市場回到原點,槓桿ETF可能永遠回不來(波動損耗累積)
- 對退休族,可能被迫重回職場
- 對還在工作的人,一次泡沫可能毀掉一輩子退休計畫
槓桿基金不會歸零 ≠ 可以無限 All-in
熊市極端情境
很多人說「30% TQQQ + 70% 現金」看似安全,但如果:
- 市場連跌 3 次 20%,你會在每個階段加碼
- 跌到第 3 次,資金已用完
- 再來一次腰斬,全盤皆輸
加碼策略 + 槓桿ETF = 人性考驗
大筆資金不可以完全投入槓桿,槓桿只能是組合的一部分
六、槓桿ETF正確資產配置
現金比槓桿部位大
- (類)現金 > 槓桿ETF的比例
- 退休時至少有15年年開銷的資產
- 市場崩盤時不需要賣股能活下去
- 最好至少30%的現金部位
資產夠大時才可降低現金比例
- 當資產已能支付15年以上生活費,現金比例不一定要固定30%
槓桿ETF注意平衡風險
- 零錢買、定期定額30年以上沒問題
- 不適合短線無底限的大量加倉孤注一擲
- 最好維持當初設定比例購買如433比例
七、延伸思考
- 如果你的槓桿部位在資產中佔比 10~20%,遇到熊市不會致命
- 如果你退休了,槓桿部位必須更保守
- 如果你還在工作,槓桿部位可以多一些,但仍需保留緊急備用金
八、總結
長期的潛力QLD / 00670L 確實能跑出超過原型ETF的報酬,甚至可能不是單純2倍,而是因複利效應放大,不過如果遇到泡沫加上長期熊市可能會讓你回不來的。槓桿ETF是資產配置的加速器,不是全部,資產配置好並且獨立緊急預備金,控制槓桿比例、分批長期投入才是長遠之道。
關鍵不是槓桿好不好,而是你能不能活過黑天鵝,撐到最終長期勝率。
參考資料
- Invesco QQQ 官方網站
- Portfolio Lab - QLD Historical Performance
- MutualFunds.com - QLD Overview
- Yahoo Finance - QLD
- Portfolio Visualizer Backtest
- Bloomberg - 00662
- Bloomberg - 00670L
- Yahoo Finance - 00670L.TW
- 台灣央行歷史匯率統計
- Investopedia - Leveraged ETFs
- Seeking Alpha - Long-Term Leveraged ETF
- Bogleheads
- Reddit - Risk Parity & Leveraged ETFs
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。