投資房產十年的真相:一位嘉義包租婆的分享

近年來,投資房地產依然是不少台灣人的理財首選,許多人認為「房價不會跌」、「收租穩定現金流」把它當成退休的被動收入來源,甚至有人說買房可以開槓桿5倍,資產可以5倍成長但真的有嗎?
但實際上,真正操作過的人才知道,這並不是躺著就能賺錢的生意,數字背後有多少成本與辛苦,往往意味著你是在替房子、替銀行「打工」,而不是自動坐等資產增值。
最近,一位朋友的故事,讓我重新檢視「投資房產」的真實回報。
十年前的買入到十年後賣出:整層大樓
十年前,這位朋友在嘉義市買下一棟大樓的一整層,總價 1,400 萬元,地點雖不是都會區黃金地段,但在當地屬於不錯的出租市場。
她以 兩成自備款(280 萬)加上 八成房貸(1,120 萬) 入手,貸款期限 10 年,利率 2%,並花費心力將這層樓隔成數十間套房,分租給房客。
對很多人來說,這是一條經典的「包租婆」致富之路──有槓桿、有現金流、還能享受房價增值。
不過,她告訴我,最近一年房市整體成交量明顯降溫,不論是台北、六都還是中南部,買方出手的意願都下降,今年脫手的 1,700 萬成交價,已經是當地同類型物件能賣到的天花板價。
在實價登錄上,也很難找到更高的成交案例。她形容:「這個價格是市場的最頂點,如果再等,房價就算不跌,也很難再賣更高。」
換句話說,這次的賣出,不只是經營成果的收割,更是在房價週期的高點脫手。如果錯過這個時機,報酬率可能比現在更低,甚至會被後續市場的疲軟侵蝕。
如果她錯過這個時機,等到房市價格鬆動,最終資本利得可能會大打折扣,年化報酬率甚至會比現在更不理想。
十年的經營:分租套房,表面風光背後繁瑣
這十年間,她每月確實有穩定的租金收入,但與此同時,支出與挑戰也接踵而來:
- 房貸利息與本金還款(1,120 萬、利率 2%、10 年本息平均攤還,每月約 103,055 元)
- 房屋稅與地價稅(每月攤平約 5,000 元)
- 水電與公共設施維護
- 空租期與租客流動(平均出租率 90%)
- 套房修繕與家具更換(每月攤平約 20,000 元)
- 管理與溝通成本(半夜漏水、鄰居糾紛、退租押金…)
- 最後賣屋時的仲介費與稅金(約 51 萬)
這些項目一筆一筆累積,遠比想像中可觀。
資金流概覽(簡化版)
| 項目 | 每月金額 | 說明 |
|---|---|---|
| 平均租金收入 | 120,000 元 | 已扣除空租影響 |
| 房貸月供 | -103,055 元 | 10 年等額本息 |
| 維修與管理費 | -20,000 元 | 公共區域維護、家具冷氣折舊 |
| 稅金雜費 | -5,000 元 | 房屋稅、地價稅攤平 |
| 每月淨現金流 | -8,055 元 | 還需自掏腰包 |
最終結算:帳面亮麗,口袋現實
第 120 個月,她決定賣掉這層大樓,成交價 1,700 萬元,扣掉仲介費與稅金 51 萬,實收 1,649 萬元。
由於房貸已還清,這筆金額全數進口袋。
IRR 計算邏輯
- 第 0 月投入:自備款 -280 萬
- 第 1~119 月:每月 -0.8055 萬(自掏 8,055 元)
- 第 120 月:-0.8055 萬 + 1,649 萬(賣屋淨收入)
將這 121 個現金流帶入 IRR 公式計算,得到:
月化IRR≈1.36%
年化IRR=(1+0.0136)^12−1≈17.5%
報酬背後的代價
- 資本利得有限:這個案例10年房價從1,400萬漲到1,700萬,扣掉仲介費與稅金後,資本利得換算年化只有約1.6%。
- 現金流為負:雖然租金幾乎打平貸款,但扣掉維修與稅費後,每月仍需補貼。
- 管理成本高:分租套房需要大量時間與精力處理房客問題。
- 賣屋成本削減獲利:仲介費與稅金直接吃掉部分資本利得。
貸款槓桿的威力:1.6% 與 17.5%
如果只看房價本身:1,400 萬買進,10 年後扣掉仲介費與稅金實收 1,649 萬,資本利得換算成年化報酬只有約 1.6%。也就是說,這筆投資的報酬主要不是來自房價上漲,而是來自租金與貸款槓桿。
但朋友實際操作並非如此——她只拿出 280 萬自備款,其餘 1,120 萬全靠房貸。接下來 10 年間,租金收入大致能抵掉多數房貸支出,每月只需自掏腰包小額補貼。
這就是 貸款槓桿 的威力:
- 本金占用小:用少量資金控制整個資產
- 資金占用時間短:本金是逐月投入,不是一次鎖住 10 年
- 資產漲幅完全吃到:用 280 萬承接 1,400 萬資產的全部增值
當用這種真實的逐月現金流計算 IRR(內部報酬率) 時,自備款的年化報酬率會放大到約 17.5%。這並不代表房價每年都漲 17%,而是貸款讓「資金效率」被倍數放大。
不過,貸款也是雙面刃——漲幅時倍增收益,跌價時同樣會放大虧損。
| 項目 | 約 9.6% 年化報酬率 | 約 17.5% 年化報酬率 |
|---|---|---|
| 計算方法 | 全額投入法(假設一次付清 1,400 萬) | IRR(內部報酬率,逐期投入) |
| 資金假設 | 10 年前一次投入 1,400 萬現金 | 第 0 月投入 280 萬自備款 + 每月小額補貼 |
| 槓桿效果 | 無(等同現金買房) | 有(貸款 1,120 萬) |
| 資金占用時間 | 資金從第 1 天開始全額鎖住 10 年 | 資金逐月投入,本金占用平均較短 |
| 報酬來源 | 房價漲幅 + 租金盈餘(每月約 95,000 元) | 房價漲幅 + 租金盈餘 + 槓桿放大 |
| 結果解讀 | 保守估計,不反映槓桿效率 | 更貼近實際投資人的資金報酬 |
一句話總結
- 約 1.6%:只看房價漲幅(1,400 萬→實收 1,649 萬)的年化報酬,看起來很普通。
- 17.5%:用「貸款 + 每月小額補貼」的真實現金流計算,報酬率因槓桿被大幅放大。
關鍵啟示
- 資本利得 ≠ 全部獲利 房價漲幅只是帳面數字,真正落袋的錢要扣掉全部成本。
- 毛利打平不等於真打平 租金能付房貸只是毛利收入,扣完維修稅費後現金流常常是負的。
- 非都會區漲幅有限 報酬更多來自租金經營,但空租與房客流動率更高。
- 比較基準要正確 同樣的資金投入指數型 ETF,可能更省心、報酬更高。
結語
房地產投資不是不好,但它並非「零風險穩賺」的聖杯。
在動手之前,務必要把全部成本算進去,並正確衡量自己的時間與精力投入。
朋友這筆投資靠著八成房貸,十年下來自備款的年化報酬約 17.5%,帳面上相當亮眼;但如果只看房價本身,年化只有約 1.6%,報酬大多來自槓桿與租金,還要付出大量管理心力,並承擔房價下跌時槓桿反向放大虧損的風險。
但如今現在要靠槓桿放大槓桿已不可行了,目前大部分銀行都已經被金管會打房政策受限貸款成數了,不太可能再以17.5%的報酬的長期持續獲益。
這是一堂真實的投資課,也提醒我們:投資不只是看買賣價差,而是完整的資金流與機會成本。
參考資料
嘉義市實價登錄成交案例
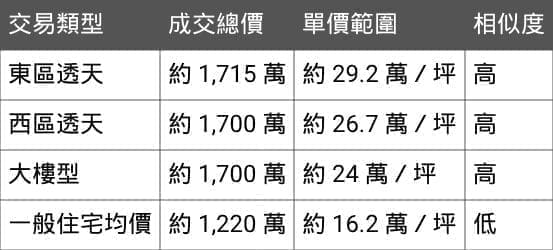
- 東區 順興五街透天厝:約 1,715 萬,坪數 58.66 坪,單價約 29.2 萬/坪
- 西區 環湖一街透天厝:約 1,700 萬,坪數 63.57 坪,單價約 26.7 萬/坪
- 西區 德陽街大樓:成交價格包括 1,700 萬(坪數 59.5,單價約 24 萬/坪)等多筆交易,距離與朋友的情況類似
- 其他城區整體成交均價約為 16.2 萬/坪,總價約 1,220 萬左右(含車位)
591房屋交易 https://market.591.com.tw
快速觀察
本文為個人學習與經驗整理,僅供教育與交流,不構成任何投資、稅務或法律建議;投資一定有風險,請依個人狀況獨立判斷。
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。