配息不是多賺的錢:高股息還是市值型?除息、填息與總報酬一次看懂
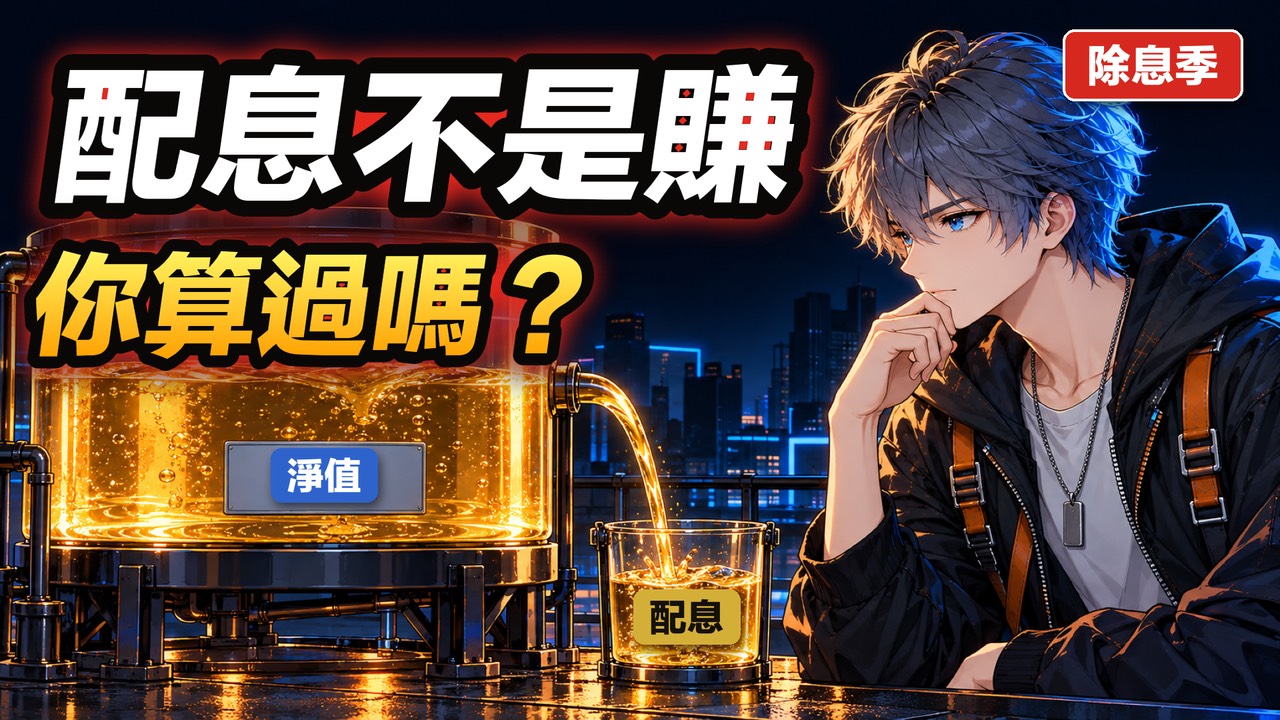
2021年底,如果你拿100萬買0056,2022年會領到6萬2千多的配息。但到了2022年底,股票只剩75萬6千多,加上配息,總共不到82萬。配息確實領到了,100萬的總資產卻少了18萬多。這篇用證交所的真實數字拆開一件事:配息,到底是不是多賺的錢?
本文用的是0056、00878、00919、00713與0050的歷史數字,是我用證交所的收盤價自己算的;含息報酬假設除息當天就把配息全部再買回,沒有扣稅跟費用。歷史數字不代表未來表現。提到的ETF只是舉例,不是推薦;內容是我自己的整理跟看法,不是投資建議,每個人的狀況都不一樣,請自己判斷。
高股息還是市值型?先說我的位置
上一集講到買在最高點也定期定額會怎樣。開始投資之後,新手很常遇到另一個問題:高股息,還是市值型?
我沒買過高股息,也沒有存股領股息,一開始就是走指數。我的核心是00662,看中的是那斯達克100這個指數本身,配不配息不是我選它的理由。這篇要做的,是把配息拆開來看清楚;看懂了,選哪一種都可以。
配息是從哪裡來的:一座水塔
股票型ETF手上拿的是一籃子股票;成分股配息給ETF,ETF再照它的配息規則,把錢分給你。
想像一座水塔,裡面的水代表ETF持有資產的價值,也就是淨值。配息,就是從水塔接一桶水給你:你手上多了一桶,水塔的水位就低了一桶。
股市也是這樣算的。除息那天,證交所會把前一天的收盤價扣掉配息,當作當天的參考價。例如0056在2025年10月除息,前一天收盤37.75元、配0.866元,除息當天的參考價就是36.88元。證交所自己在投資人教育的文章裡也寫得很清楚:ETF配息不代表完整報酬,配息金額都會從ETF淨值中扣除。
之後如果股價漲回除息前的價位,就叫填息:水塔的水位回到原本的高度,而你手上還有那桶配息。但有沒有真的賺錢,還是要看你買進的成本。
所以要看一檔ETF到底賺多少,不能只看配息,還要算股價漲跌;把配息全部再買回去,算出來的叫含息總報酬。配息就像把右邊口袋的100塊拿到左邊口袋,然後跟自己說「今天賺了100」——只是換了個口袋,並沒有憑空多賺100元。
說法一:每個月領錢很安心,跌了也沒關係
開頭的例子就是答案:2022年,0056的股價跌了24.4%;配息照領,但股票少掉的比配息多得多。
再看長一點,從2010年算到2026年10月:
- 0056把配息全部再買回去,年化報酬大約12.22%。
- 配息全部領走、不再投入,只算股價,年化只有5.59%。
同一檔ETF,含息跟只看股價的差距,來自配息本身,還有配息再買回去的效果。配息不是額外多賺的錢,是從基金資產裡分出來的。
還有一點:高股息ETF投資的是股票,不是債券。一般債券的付息方式和到期日事先就有約定,但高股息ETF的配息金額,會隨著基金實際的收益變動。像00713,2025年3月每單位配1.4元,到了9月只剩0.78元。證交所也寫,高股息ETF並非保證收益及配息;2008年金融海嘯那一年,剛上市的0056一整年都沒有配息。高股息不是現金流的保證。
說法二:殖利率8%,定存才1.7%
定存的利息是銀行照約定付給你的,本金不會因為付了利息就變少;ETF的配息卻會從淨值扣掉。所以殖利率,不是報酬率。
2024年,0056的配息率是9.71%,但股價跌了1.9%,把配息再投入算進去,含息總報酬是7.7%。再看2025年,把五檔ETF全年的配息率跟含息總報酬放在一起比:
| ETF | 2025年配息率 | 2025年含息總報酬 |
|---|---|---|
| 00919 | 10.78% | 7.3% |
| 00878 | 7.98% | 6.4% |
| 00713 | 7.64% | 2.8% |
| 0056 | 10.56% | 11.9% |
| 0050 | 2.11% | 36.9% |
把五檔的含息走勢放在一起看:2025年4月關稅那一波,五檔都跌到全年最低點,0050跌得最深;到了6月底,五檔都差不多回到年初的位置,差距是下半年才拉開的。跌得最深的0050,到年底反而漲得最多。配息率高,不代表賺得多。
還有一個名詞叫收益平準金。它是ETF的一種會計機制,來源是投資人申購時繳的部分款項,目的是避免大量新資金進來、稀釋原本投資人的配息。但證交所也提醒:如果拿收益平準金把配息率墊高到明顯超過成分股實際配的股息,這麼高的配息率,就不是ETF真正投資賺來的。每一次配息從哪裡來,投信都要公告組成比例,可以自己查。
另外,如果配息金額沒變、股價一跌,算出來的殖利率就會變高——分母變小,比例當然變大。
說法三:借錢買高股息,用配息繳貸款穩賺利差
這是我認為風險最高的說法:「信貸3%、配息8%,用配息繳貸款還有剩,等於穩賺5%的利差。」借錢投資本身是另一個題目,第五集跟會員影片都講過我自己的做法;這裡要拆的,是「借錢買高股息、穩賺利差」這個說法。
第一個漏洞:信貸不是只繳利息。 以常見的7年期本息攤還信貸來說,每個月不只要付利息,還要還一部分本金。假設借100萬、年利率3%、分7年本息平均攤還,每個月要繳13,213元,一年大約15萬9千。就算一年真的領到8萬配息,也只夠付一半左右,剩下的還是要從薪水或其他資金補上。
第二個漏洞:配息會變。 2025年每次配息的變化:
- 0056從1.07元降到0.866元,少了大約19%。
- 00878從0.55元降到0.4元,少了27.3%。
- 00919從0.72元降到0.54元,少了25%。
- 00713從1.4元降到0.78元,少了44.3%。
到了2026年,這四檔都調高了。但不管配息怎麼變,銀行都會照契約收款;如果是浮動利率,利率調高,月付金還會增加。
第三個漏洞:利差不等於獲利。 就算先不管還本金,8萬配息減掉3萬利息剩下的5萬,也不能直接當成投資獲利。假設借100萬買進,一年付3萬利息,這一年總共配了8萬:
- 年底股價漲回你的買進價:市值還是100萬,加上8萬配息、扣掉3萬利息,淨賺5萬。
- 年底股價停在除息後的價位:市值只剩92萬,加上8萬配息還是100萬,再扣3萬利息,反而虧了3萬。
一個賺5萬、一個虧3萬,差的那8萬不是配息創造的,是兩種情況下年底市值差了8萬。真正決定報酬的,是股價加上配息,再扣掉借款成本。
那填息靠不靠得住?我用證交所的資料算過(填息指除息後第一次收盤價回到除息前的價位):
- 00919在2024年6月到2025年6月的5次除息裡,有4次等了超過半年才填息;其中2024年6月那次等了大約700天,接近兩年。
- 0056在2024年7月那次等了645天,00878在2025年2月那次等了337天,00713在2024年6月那次等了714天。
- 不過同一檔也有2、3天就填息的紀錄。賺或賠,要看你剛好撞上哪一段行情。
更糟的情況,是股價大跌、配息縮水,甚至暫停配息,但貸款還是得繳。如果薪水也中斷、現金又用完,就可能被迫在低點賣股;賣掉還不夠還,剩下的貸款還是得自己扛。
金融上講的套利,是利用同一項資產的價格差異,一邊買低一邊賣高,先把價差鎖住。如果獲利還要看之後股價能不能漲回來,那就不是已經鎖住的價差;要賭填息的,叫投資,不叫套利。(這個說法的完整試算,寫在〈3%信貸換8%高股息〉。)
CLEC的James老師回過一封很像的信:有觀眾想增貸300萬買高股息、用配息繳貸款。他的回答是:「如果貸款出來只是為了能繳得起貸款,那就不要貸了,因為不會獲利還冒風險。」
說法四:高股息比較穩、比較抗跌
2022年升息那一波,從各自的高點到後來的低點,0050含息跌了33.9%,0056跌了25.9%,00878跌了17.9%;很多人說很抗跌的「高息低波」00713,那一波含息也跌了18.4%。
但少跌,不是每次都這樣:
- 2008年金融海嘯:從當年最高到最低,0056跌了57.7%,0050跌了53.6%,0056跌得更多。
- 2018年10月11日:中美貿易戰期間,台股單日跌了660點,00713那天跌了5.5%,0056跌了5.4%,0050跌了7%。
- 2020年疫情:從1月高點到3月低點,00713含息跌了25.8%、0056跌了25.1%、0050跌了28.2%,三檔差不多;3月19日那天,00713跌了7.2%、0056跌了6.2%,都比0050的5.8%還多。
- 2025年4月關稅:美國4月2日宣布對等關稅,台股清明連假後的第一個交易日4月7日,0050、0056、00878、00919全部跌停,連名字叫「高息低波」的00713也一樣跌停。從3月到5月看,前四檔從各自的高點到低點,含息都跌了20%以上,00713跌了13.9%,跌得比較少。
- 2012年9月到2015年8月:將近3年,0056股價跌了16.2%,就算配息全部再買回去,含息還是虧了4%;同一段時間,0050含息賺了27.4%。
我用2010年到2026年10月7日的證交所資料,把每個交易日都當成買進的起點,算持有不同年數的結果:
- 持有1年,0050跟0056出現虧損的比例都是22%左右;持有2年都在11%到12%之間。至少從這兩檔來看,高股息沒有明顯降低虧損的比例。
- 持有滿3年,0050在這段回測裡沒有出現虧損,0056有2.7%是虧損的。
- 上市比較晚的三檔,各自拿同一段時間的0050來比:持有1年,00713跟00878出現虧損的比例都是22%左右,跟0050差不多;00919是12.4%,同一段時間的0050只有0.3%。持有2年,00713是0.8%(同期0050是14%),00878是0%(同期0050是22.4%),這兩檔在各自的期間裡確實比較少出現虧損。不過這幾段只有4到9年的資料,起點一換,結論就可能不一樣。
對還在累積資產的人來說,長期落後本身就是風險。各檔上市以來的含息年化:
| 起算點 | 高股息ETF | 同一段時間的0050 |
|---|---|---|
| 2010年起 | 0056:12.22% | 16.91% |
| 00713上市(2017年9月)起 | 00713:15.94%、0056:18.27% | 25.19% |
| 00878上市(2020年7月)起 | 00878:22.57%、00713:20.21%、0056:21.68% | 32.29% |
| 00919上市(2022年10月)起 | 00919:33.9%、00878:33.49%、00713:25.31%、0056:36.94% | 51.53% |
00919上市剛好在低點附近,所以最後一列每一檔的數字都偏高。不管從哪一檔上市算起,當時已經上市的高股息ETF,含息年化都落後同一段時間的0050。如果把每個能持有滿10年的交易日都當起點,0050平均10年的累積報酬是275.6%,0056是155.7%。
James老師在2026年1月說得很直接:低回報對年輕人來說,就是最大的風險;他指的是還沒退休、還有工作的人,這些人甚至連高股息都不應該碰。
常被忽略的成本:稅跟健保
- 所得稅:ETF配息裡屬於股利所得的部分要申報所得稅。計稅方式二選一:併入綜合所得,股利的8.5%可以抵減稅額、每戶最多8萬;或是單獨用28%計稅。哪一種划算要看整戶的所得,所得低的人甚至可能退稅,不是每個人領股利都會多繳稅。
- 二代健保補充保費:單次給付的股利所得滿2萬元,通常會扣2.11%,符合免扣條件的人除外。例如一次給付的股利所得是3萬元,就會先扣633元。
- 價差:以台灣個人投資國內上市的ETF來說,賣出賺到的價差目前不課所得稅,也不扣補充保費;配息則要看它的組成,是股利、利息還是其他項目。
我自己在累積期,要的是總報酬:配了還要自己再買回去,不如讓錢留在裡面滾。證交所也提到,不配息的ETF收到的股利會留在淨值裡,自動再投資。
重點不在選誰,在看懂
高股息還是市值型?我的答案是:重點不在選誰,在看懂三件事:
- 配息會從淨值扣除。
- 比較績效要看含息總報酬,不能只看配息率。
- 領到配息,也要確認有哪些稅跟健保成本。
下次看到有人推薦高股息,可以先問三個問題:配息從哪裡來?長期的含息總報酬怎麼樣?遇到大跌時跌了多少,又花多久才回來?
看懂之後,高股息也有它的位置:已經在提領生活費的人,可以拿它當現金流。不過James老師的建議後來改了:
- 2025年3月,他回覆一位退休觀眾:0056提供退休現金流很棒。
- 2026年1月,他提到QQQI,認為它的股息會比0056好,因為基底是那斯達克100。
- 2026年8月,他保守估計要有12年生活開銷的資產放在QQQI,才夠取得現金流;例如一年花60萬,12年就是720萬,但實際能領多少配息還是會變。他建議的配置是準備15年的生活開銷:12年放QQQI、2年放追蹤那斯達克100的ETF、1年放貨幣市場基金。
- 他也提醒,這類ETF遇到大跌,本金一年可能跌超過20%,不能取代貨幣市場基金。
年輕、還在累積資產的人,我不建議拿高股息當主力,這點跟James老師的看法接近。如果你一定要看到錢進帳才抱得住、才不會亂賣,可以放一部分,幫自己長期抱下去。
小結
配息是從水塔裡接出來的水,不是天上掉下來的雨。看一檔ETF賺多少,要看含息總報酬;看它穩不穩,要看大跌時跌了多少、花多久回來。看懂這些,高股息和市值型都可以是工具,差別只在它放在你人生的哪個階段。
影片版整理:EP10 配息不是多賺的錢:高股息還是市值型?除息、填息與總報酬一次看懂(布萊茲的投資筆記)
數字怎麼算的
- 股價與配息:證交所「個股日成交資訊」每日收盤價(2010-01-04~2026-10-07)與「除權除息計算結果表」。0050在2025-06-18一拆四,已還原股數。
- 含息總報酬:除息當天用「收盤價+現金股利」÷前一天收盤價,等於配息當天全數以收盤價買回;不計稅、二代健保補充保費與手續費。
- 開頭的例子:2021年最後一個交易日(12/30)用100萬買0056,配息領現金不再投入;2022年配息合計約6萬2,537元,年底股票約75萬6,403元,合計約81萬8,940元。
- 配息率:當年配息÷前一年底收盤。
- 填息:除息後第一個收盤價回到除息前一天收盤價的那一天,只看股價、算日曆天。00919 2024-06-24除息、2026-05-25填息(700天);00713 2024-06-19除息、2026-06-03填息(714天)。
- 跌幅:區間內含息報酬的最高點,到之後的最低點。2025年3月到5月:0050 22.7%、0056 22.0%、00878 20.3%、00919 20.9%、00713 13.9%。
- 持有期回測:每個交易日都當一次起點(240個交易日算1年),看持有滿1、2、3、10年的含息報酬;上市較晚的00713、00878、00919從各自上市日算起,跟同一段時間的0050比。
- 信貸試算:借100萬、年利率3%、7年本息平均攤還,用年金公式算出每月13,213元。
資料來源
- 證交所〈股票除權除息參考價計算說明〉:除息參考價=除息前一日收盤價-現金股利。
- 證交所〈認識ETF收益分配:收益平準金的運作與投資觀念〉(2025-08-22)
- 健保署〈二代健保補充保險費簡介〉(2026-01):股利所得單次給付達2萬元,按2.11%扣繳。
- 財政部稅務入口網:股利所得合併計稅(8.5%可抵減、每戶上限8萬元)、分開計稅(28%)。
- 臺灣銀行牌告利率(一年期定存)。
- 兆豐銀行個人信用貸款說明:信貸多半最長7年、按月平均攤還本息。
- CLEC/James老師:〈00549〉(2026-01-17)、〈00548〉官方簡報(2026-01-10)、〈00541〉官方簡報(2025-11-22)、〈00576〉官方簡報(2026-08-01)、〈00428B〉(2025-04-16)、〈00415A〉(2025-03-27)。本站不是CLEC官方,文中是我自己的理解與整理。
留言討論
留言載入中…
留言會公開顯示,請遵守留言規範;違規留言會被移除。